 +44 20 3885 6670
 哈萨克斯坦Food & BeverageL#20261161
糖果与巧克力制造平台
这是一个位于哈萨克斯坦的成熟糖果和巧克力制造平台,旨在满足不断增长的国内消费需求…
- 目标价格
- $37,000,000
- 营收
- $91,500,000
- EBITDA
- $14,300,000
 哥伦比亚
一家哥伦比亚农业矿产生产商,专门从事生物肥的生产和销售,正寻求通过股权或债务合作伙伴筹集1.1亿美元的增长资本,以扩大其生产能力,并满足本地及出口市场日益增长的需求。 该公司是一家总部位于哥伦比亚的绿色企业,遵循循环经济原则,通过将旧采矿资产和堆积的物料重新用于化肥生产而发展起来。 哥伦比亚政府将该公司认定为同类矿山转型项目中的首个,并将其划定为ZOMAC指定区域。
该公司目前拥有全系列生物肥料产品,销往国内外市场。
产品描述
他们的核心产品是一种以镁和硅为基础的土壤改良剂,提供多种配方,可针对不同作物和土壤的需求进行定制。 该公司的产品可广泛应用于多种作物,包括甘蔗、水稻、香蕉、咖啡和水果,且既适用于常规施肥方案,也适用于有机施肥方案。
资产
该生产商持有约1300万吨硅酸镁库存,价值5.17亿美元,这些硅酸镁已完成开采和部分加工,并经过独立认证。
该公司还拥有一项有效期至2051年的采矿权,该采矿权使其能够开采超过5200万吨的探明储量以及另外2.12亿吨的推断储量。
实物资产:
在商业层面,公司已与当地及国际农业企业买家建立了稳固的合作关系,并签署了意向书(LOI)和谅解备忘录(MOU)作为支撑;此外,在中美洲、加勒比地区和墨西哥还拥有活跃的潜在客户资源。
由于其主要原材料已经开采出来,该生产商相较于传统生产商在原材料成本方面具有优势,这直接转化为更高的利润率。 我们的客户还持有有效的采矿和环境许可证,并得到了强大的机构和政府支持。
投资机会
该公司正在寻求1.1亿美元的增长资本,形式可为债务、股权(或混合型),以支持其下一阶段的扩张。 所得款项将用于扩大生产能力(建设物流和分销中心、升级运输基础设施以及补充营运资金),预计年产能将达到110万吨。
鉴于该公司财务状况稳健、无重大债务且估值较高,其计划通过首次公开募股(IPO)或发行绿色债券来探索战略退出方案。
经济潜力(预测)
该公司的商业计划预计,随着年产量从约7万吨扩大至100万吨,收入将从第一年的约2300万美元增长至第五年的约4.34亿美元,并在第十年的达到约6.07亿美元。
预计调整后EBITDA利润率将从第一年的约47%扩大至第三年的约58%,并在此后直至第十年的时间里维持在该水平,这反映了公司主要依托已开采储量进行运营所带来的结构性成本优势。
该公司预计,运营前5年的总收入约为1,093百万美元,调整后息税折旧及摊销前利润(EBITDA)约为627百万美元。
| 公制 | 第1年 | 第2年 | 3年级 | 四年级 | 五年级 | 10年级 |
| 收入(百万美元) | 23 | 135 | 199 | 303 | 434 | 607 |
| 销量(吨/年) | 70,000 | 350,000 | 500,000 | 720,000 | 1,000,000 | 1,000,000+ |
| 调整后息税折旧及摊销前利润(百万美元) | 8 | 77 | 114 | 175 | 252 | 354 |
| 调整后EBITDA利润率 | 47% | 57% | 58% | 58% | 58% | 58% |
5年收入复合年增长率(CAGR):79%
隐含的融资前企业价值:11亿至17亿美元
在签署保密协议后,可提供详细的商业计划和估值报告。
| 顾问 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
待售企业
哈萨克斯坦Food & BeverageL#20261161这是一个位于哈萨克斯坦的成熟糖果和巧克力制造平台,旨在满足不断增长的国内消费需求…
 意大利Food & BeverageL#20261149
一个由三处天然低矿物质水源组成的产品组合,这些水源具有各不相同的理化特性,且在产…
 哈萨克斯坦Food & BeverageL#20261141
这是一个在哈萨克斯坦建立现代化工业加工平台的投资机会,该平台将专注于牛羊皮、皮革…
 西班牙Food & BeverageL#20261132
该公司是一家历史悠久、垂直整合的高端黑鱼子酱生产商和全球分销商,业务涵盖鲟鱼养殖…
 马来西亚Food & BeverageL#20261098
这一投资机会涉及一座位于马来西亚战略要地的顶级大型农业种植园,占地5,000英亩…
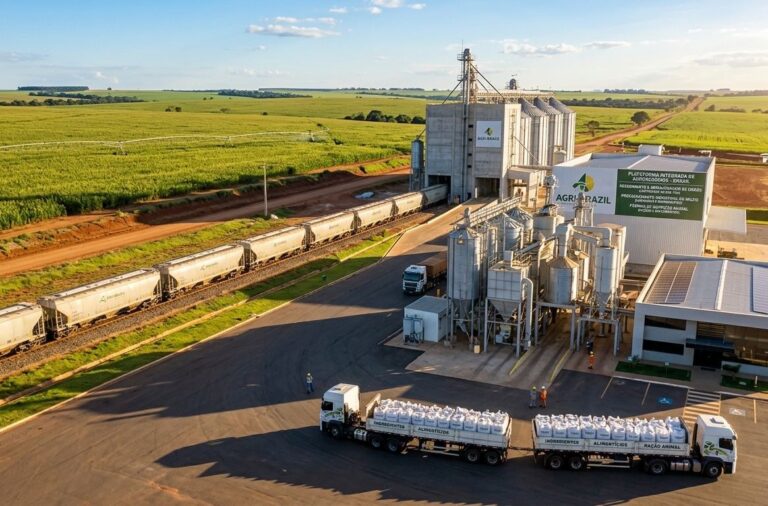
 巴西Food & BeverageL#20261071
此次发行是收购巴西一家纵向一体化农业综合企业或与之合作的绝佳机会,该企业专门从事…
 意大利Food & BeverageL#20261040
一家拥有 20 多年经验的意大利咖啡生产商,专门从事单杯 咖啡(豆荚和兼容胶囊)…
 哈萨克斯坦Food & BeverageL#20260999
该公司是一家纵向一体化的葡萄酒、气泡酒和白兰地生产商,在哈萨克斯坦的主要葡萄酒产…