 +44 20 3885 6670
 哈萨克斯坦Food & BeverageL#20261161
糖果与巧克力制造平台
这是一个位于哈萨克斯坦的成熟糖果和巧克力制造平台,旨在满足不断增长的国内消费需求…
- 目标价格
- $37,000,000
- 营收
- $91,500,000
- EBITDA
- $14,300,000
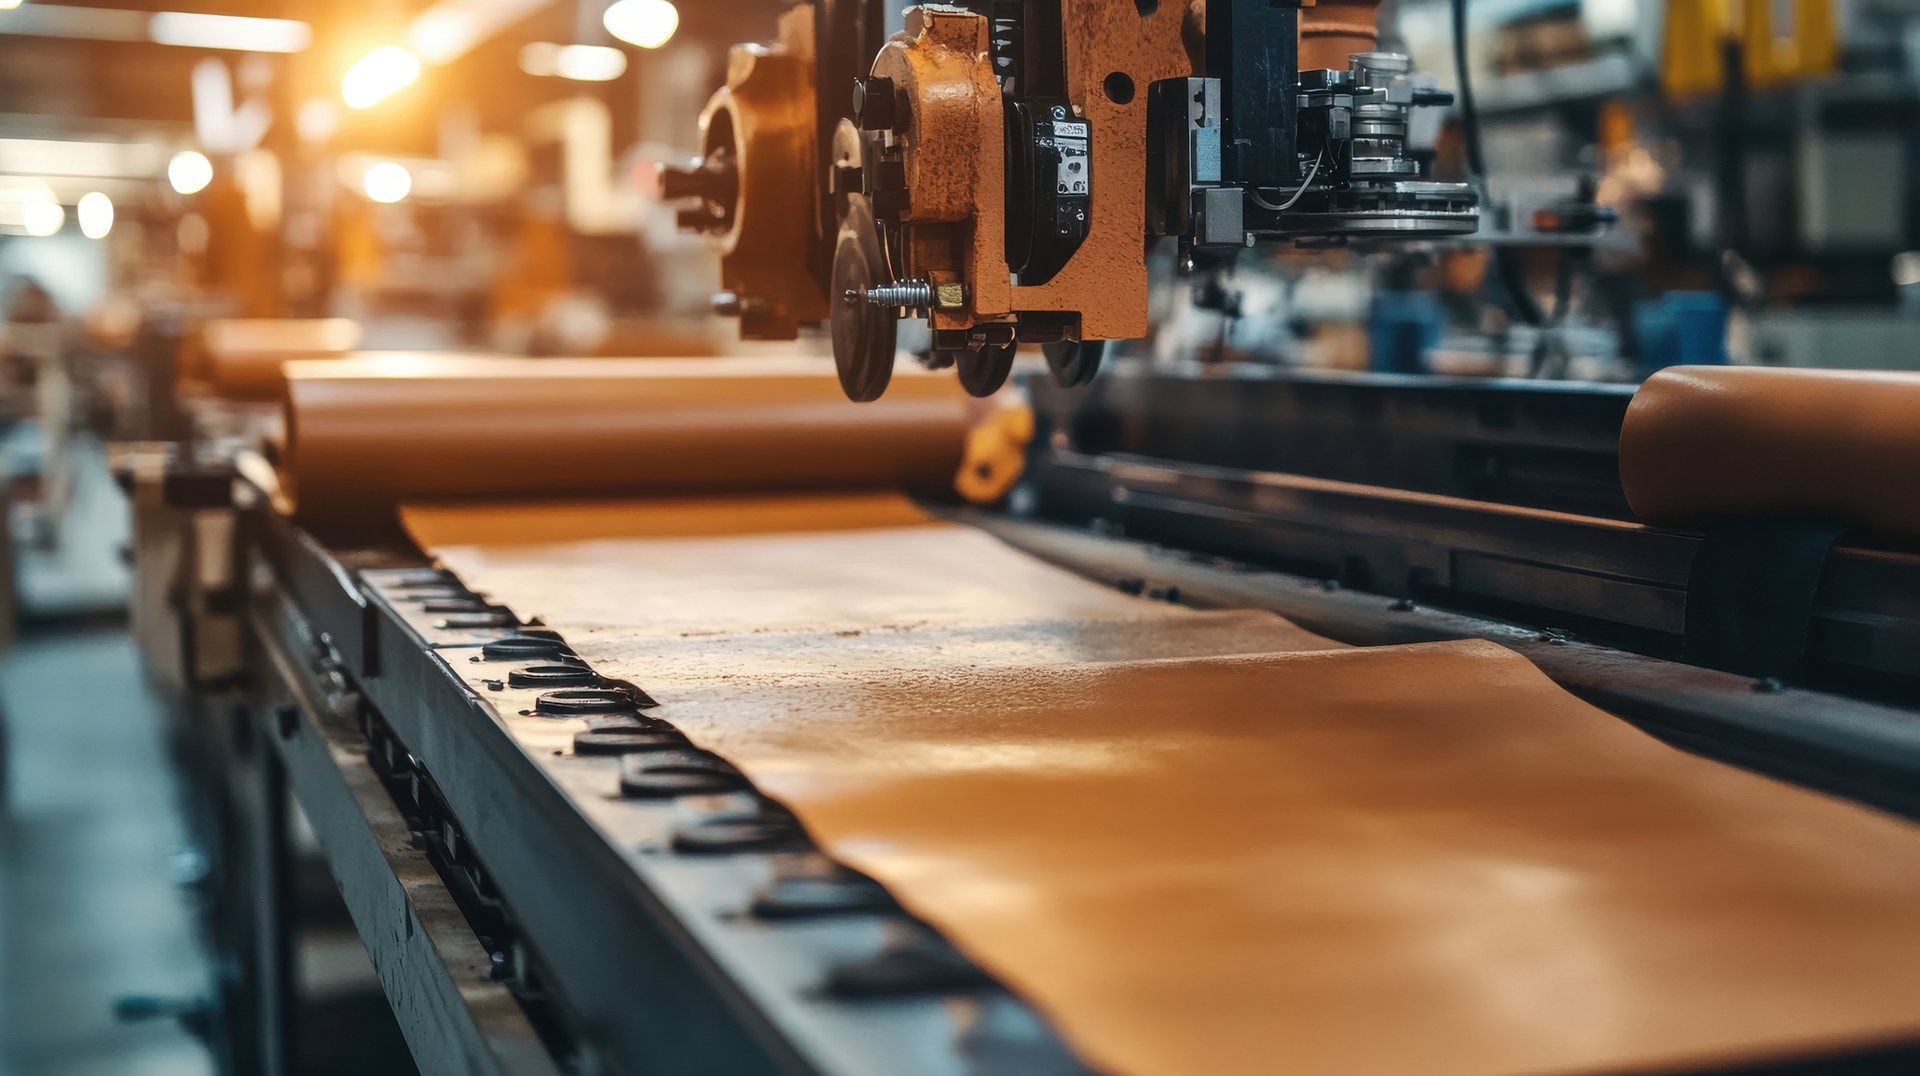 哈萨克斯坦
这是一个在哈萨克斯坦建立现代化工业加工平台的投资机会,该平台将专注于牛羊皮、皮革、明胶原料及羊毛制品的加工。哈萨克斯坦拥有庞大的畜牧业基础、丰富的牧场资源以及稳定的生皮和羊毛供应。 该项目旨在通过从原材料的出口和销售转向高附加值的加工皮革、明胶原料及成品羊毛制品,从而创造更多价值。
该项目得益于日益增长的国际需求,以及哈萨克斯坦通往中国、欧洲和中亚主要市场的战略性通道。
主要投资亮点
市场机遇
全球加工皮革、毛皮和羊毛市场规模依然庞大,且已形成成熟的国际贸易流。
牛皮制品
约127亿美元
绵羊和山羊皮制品
约44亿美元
主要进口市场包括:
中国 | 越南 | 意大利 | 印度尼西亚 | 美国 | 印度 | 德国
哈萨克斯坦的地理位置使其有望同时接触亚洲和欧洲的买家,而国内加工业的不断发展则可减少对低附加值原材料出口的依赖。
原材料基地
哈萨克斯坦拥有丰富的畜牧和牧场资源,这为其国内原材料的长期供应提供了保障。
该国拥有:
一个关键的市场机遇在于,通过集中采购、现代加工技术以及高附加值的下游生产,实现分散的皮革收集和加工生态系统的现代化。
增值潜力
该项目通过深加工创造了显著的价值。
生皮 → 鞣制皮 → 成品皮/加工皮
每吨的参考价值涨幅:
原毛 → 精梳毛纱 → 羊毛零售产品
每吨的参考价值涨幅:
下游加工模式为从哈萨克斯坦现有的农业原材料基础中获取更多价值提供了机会。
项目经济分析
| 公制 | 指示性 |
|---|---|
| 投资要求 | 1700万美元 |
| NPV | 310万美元 |
| IRR | 16.91% |
| 简单回收期 | 6.05年 |
| 折现回收期 | 8.72年 |
该项目模型显示,在运营期间盈利能力将逐步提升,预计到2035年,毛利润将达到1,030万美元,净利润将达到680万美元。
政府支持与激励措施
该项目符合哈萨克斯坦农业加工业的发展优先事项。
可用的支持机制可能包括:
哈萨克斯坦《2024–2028年农产品加工计划》明确将皮革和羊毛列为优先加工领域,并致力于开发更多的加工项目。
战略投资理由
这一机遇融合了丰富的农业资源、成熟的畜牧业生产、强劲的国际需求以及巨大的下游价值创造潜力。
一个现代化的处理平台可以弥补市场中的若干结构性缺口:
原材料供应情况
→ 丰富的畜牧和牧场资源
收款基础设施
→ 整合分散供应链的良机
现代加工
→ 先进的鞣制和羊毛加工设施数量有限
增值
→ 从原材料到成品的显著增值
出口潜力
→ 进入主要国际皮革和羊毛市场
交易概述
项目:皮革、明胶和羊毛综合加工
地点:哈萨克斯坦
原材料:牛皮 / 羊皮和山羊皮 / 羊毛
投资要求: 1700万美元
参考内部收益率(IRR): 16.91%
净现值: 310万美元
简单回收期: 6.05年
目标市场:哈萨克斯坦 / 中国 / 欧洲 / 中亚 / 国际
投资阶段:发展机遇
状态:机密——仅限合格投资者
所有财务、市场和生产数据均为参考数据,具体情况将视详细的可行性研究、市场状况、技术验证以及独立尽职调查的结果而定。
| 参数 / 指标 | 保守型(下行风险) | 温和(基本情景) | 激进型(看涨) |
| 初始资本支出总额 | 1,950万美元(成本超支15%) | 1,700万美元(基准值) | 1,600万美元(采购优化后减少6%) |
| 政府资本支出报销 | 10%(净补贴195万美元) | 15%(净补贴255万美元) | 25%(法定上限为400万美元) |
| 净权益/债务资本支出 | 1,755万美元 | 1,445万美元 | 1,200万美元 |
| 原料采集与制革厂利用 | 到期时产能为65% | 到期时产能为80% | 到期时产能达95% |
| 成品皮革出皮率 | 偏向半成品(湿蓝/半胚皮) | 均衡混合(湿蓝与后整理) | 成品皮革与零售纱线的最大化利用 |
| 成熟期总收入(2035年) | 2150万美元 | 3,120万美元 | 4480万美元 |
| 成熟期毛利润(2035年) | 620万美元 | 1,030万美元 | 1,560万美元 |
| 成熟期净利润(2035) | 340万美元 | 680万美元 | 1090万美元 |
| 规模化后的EBITDA利润率 | ~20% | 约27% | ~31% |
| IRR项目 | 10.4% | 16.91% | 23.8% |
| 项目净现值(按12%的加权平均资本成本计算) | -120万美元 | 310万美元 | 980万美元 |
| 简单回收期 | 8.2年 | 6.05年 | 4.4年 |
| 折现回收期 | >11.0年 | 8.72年 | 6.1年 |
本企业信息列表中所含信息仅供参考,并不构成 MergersCorp M&A International 或其关联公司对任何证券、业务或资产的出售要约、购买要约邀请或推荐。
有关这家拥有60年历史的瓦楞包装和生态物流制造企业的所有财务数据、运营指标及业务详情,均由卖方或第三方来源提供,MergersCorp M&A International 尚未对此进行独立核实。 强烈建议潜在买家在签订任何具有约束力的协议或进行任何交易之前,自行开展独立的尽职调查,并进行会计、财务、法律及监管方面的审计。
MergersCorp M&A International 对本文所提供信息的准确性、完整性或可靠性不作任何明示或暗示的陈述或保证,且对于因依赖本列表而导致的任何直接、间接或后果性损失概不承担责任。
只有在签署《保密协议》(NDA)并提供可核实的资金证明(POF)及买方费用协议后,方可查阅详细的公司文件、财务报表及保密谈判资料。
| 顾问 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
待售企业
哈萨克斯坦Food & BeverageL#20261161这是一个位于哈萨克斯坦的成熟糖果和巧克力制造平台,旨在满足不断增长的国内消费需求…
 意大利Food & BeverageL#20261149
一个由三处天然低矿物质水源组成的产品组合,这些水源具有各不相同的理化特性,且在产…
 西班牙Food & BeverageL#20261132
该公司是一家历史悠久、垂直整合的高端黑鱼子酱生产商和全球分销商,业务涵盖鲟鱼养殖…
 哥伦比亚Food & BeverageL#20261108
一家哥伦比亚农业矿产生产商,专门从事生物肥的生产和销售,正寻求通过股权或债务合作…
 马来西亚Food & BeverageL#20261098
这一投资机会涉及一座位于马来西亚战略要地的顶级大型农业种植园,占地5,000英亩…
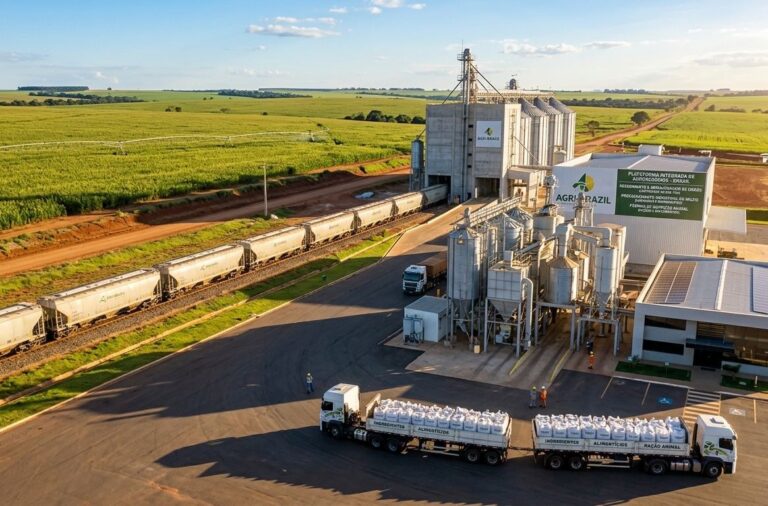
 巴西Food & BeverageL#20261071
此次发行是收购巴西一家纵向一体化农业综合企业或与之合作的绝佳机会,该企业专门从事…
 意大利Food & BeverageL#20261040
一家拥有 20 多年经验的意大利咖啡生产商,专门从事单杯 咖啡(豆荚和兼容胶囊)…
 哈萨克斯坦Food & BeverageL#20260999
该公司是一家纵向一体化的葡萄酒、气泡酒和白兰地生产商,在哈萨克斯坦的主要葡萄酒产…