 +44 20 3885 6670
 意大利Food & BeverageL#20261149
天然矿泉水产品组合
一个由三处天然低矿物质水源组成的产品组合,这些水源具有各不相同的理化特性,且在产…
- 目标价格
- $15,000,000
- 营收
- $21,200,000
- EBITDA
- $2,600,000
 哈萨克斯坦
这是一个位于哈萨克斯坦的成熟糖果和巧克力制造平台,旨在满足不断增长的国内消费需求,并满足中亚、俄罗斯、中国及其他区域市场日益扩大的出口需求。该机遇既拥有成熟的生产基地,又能利用当地可获得的农业原料,并具备完善的分销渠道以及产能扩张和产品多元化的潜力。
主要投资亮点
| 成熟的制造基地 | 糖果和巧克力生产平台的运营 |
| 多样化的产品组合 | 巧克力制品、糖果、烘焙食品及面粉制品 |
| 战略位置 | 哈萨克斯坦为进入中亚、俄罗斯和中国市场提供了便利 |
| 国内市场 | 已建立稳固的消费基础,且产量和需求持续增长 |
| 出口潜力 | 糖果和巧克力产品的出口持续增长 |
| 原材料获取 | 小麦、食糖及其他农业投入品的本地供应情况 |
| 扩展潜力 | 增加产量、拓宽产品线的机会 |
| 投资支持 | 哈萨克斯坦提供各种工业投资优惠政策,但须符合相关资格条件 |
平台概述
该平台运营于哈萨克斯坦的糖果和巧克力制造业领域,涵盖的产品类别包括:
相关行业资料将巧克力产品归类于HS 1806,将烘焙/糖果制品归类于HS 1905。
| HS编码 | 产品类别 | 产品描述 |
|---|---|---|
| 1806 | 巧克力及可可制品 | 添加了糖或其他甜味剂的可可粉 |
| 1806 | 巧克力及可可制品 | 其他制成的块状、板状或条状产品,重量≤2千克 |
| 180631 | 巧克力及可可制品 | 巧克力及巧克力制品,夹心型,块状、板状或条状 |
| 180632 | 巧克力及可可制品 | 巧克力及巧克力制品(不含夹心),呈块状、板状或条状 |
| 180690 | 巧克力及可可制品 | 其他巧克力制品及含可可的制成品,包括糖果、糖衣糖、膏状制品、涂抹酱等。 |
| 1905 | 烘焙及糖果制品 | 脆面包 |
| 190520 | 烘焙及糖果制品 | 姜味饼干 |
| 190531 | 烘焙及糖果制品 | 可可味甜饼干 |
| 190532 | 烘焙及糖果制品 | 不含可可的甜饼干 |
| 190540 | 烘焙及糖果制品 | 苏打饼干、吐司及类似产品 |
| 190590 | 烘焙及糖果制品 | 其他烘焙及面粉制糖果点产品,包括华夫饼、蛋糕、糕点、松饼、姜饼等。 |
市场机遇
哈萨克斯坦拥有成熟的糖果制造基地,并能获得大量农业原材料,包括小麦、糖以及该行业广泛使用的其他原料。据估计,国内糖果市场总规模约为每年30亿至40亿美元,其中烘焙和面粉制品约占55%,糖果和巧克力约占45%。
糖果和巧克力产品的产量呈现增长态势,出口也持续扩大,这为进一步开拓区域市场创造了机遇。
区域出口准入
哈萨克斯坦的地理位置使其能够通往几个主要消费市场:
俄罗斯 | 乌兹别克斯坦 | 中国 | 吉尔吉斯斯坦 | 蒙古
行业资料还指出,中亚、中东和亚洲市场的进口需求正在增长,这为进一步拓展出口开辟了潜在渠道。
原材料与成本基础
哈萨克斯坦为糖果制造业提供了重要的农业原料基础。
该国的小麦种植和甜菜生产规模相当大,但由于国内加工能力有限,该行业在一定程度上仍依赖进口糖。
随着国内加工能力的提升,这为进一步的纵向整合和采购优化创造了潜力。
增值制造
行业分析凸显了下游加工所带来的显著价值创造。
增值的示例包括:
小麦 → 面粉 → 面粉混合物 → 饼干
通过生产薄片和巧克力等高附加值产品,进一步创造价值。根据该资料,巧克力的参考价值约为7,088美元/吨,而饼干的参考价值约为2,189美元/吨。
这为向高附加值的品牌产品和巧克力品类拓展提供了战略依据
| 计量单位(百万美元) | 基准(Y0) | 第1年 | 第2年 | 3年级 | 四年级 | 五年级 |
| 总产量(千公吨) | 25.0 | 28.0 | 33.0 | 38.0 | 40.0 | 40.0 |
| — 巧克力制品(HS 1806) | 7.5 | 9.2 | 12.2 | 15.6 | 17.6 | 18.0 |
| — 面包与饼干(HS 1905) | 17.5 | 18.8 | 20.8 | 22.4 | 22.4 | 22.0 |
| 总收入 | 91.5美元 | 106.4美元 | 132.0美元 | 159.6美元 | 173.8美元 | 180.8美元 |
| 销售成本(COGS) | ($56.7) | ($64.9) | ($79.2) | ($94.2) | ($100.8) | ($103.1) |
| 毛利润 | 34.8美元 | 41.5美元 | 52.8美元 | 65.4美元 | 73.0美元 | 77.7美元 |
| 毛利率(%) | 38.0% | 39.0% | 40.0% | 41.0% | 42.0% | 43.0% |
| 销售、一般及行政费用与区域分销 | ($16.5) | ($18.6) | ($22.4) | ($26.3) | ($27.8) | ($28.9) |
| EBITDA | 18.3美元 | 22.9美元 | 30.4美元 | 39.1美元 | 45.2美元 | 48.8美元 |
| 息税折旧及摊销前利润率(%) | 20.0% | 21.5% | 23.0% | 24.5% | 26.0% | 27.0% |
| D&A | ($4.0) | ($5.2) | ($6.8) | ($7.5) | ($7.5) | ($7.5) |
| 息税前盈利 | 14.3美元 | 17.7美元 | 23.6美元 | 31.6美元 | 37.7美元 | 41.3美元 |
| 净利息支出 | ($1.2) | ($1.5) | ($1.3) | ($1.0) | ($0.6) | ($0.3) |
| EBT | 13.1美元 | 16.2美元 | 22.3美元 | 30.6美元 | 37.1美元 | 41.0美元 |
| 所得税准备金(15%) | ($2.0) | ($2.4) | ($3.3) | ($4.6) | ($5.6) | ($6.2) |
| 净利润 | $11.1 | 13.8美元 | 19.0美元 | $26.0 | 31.5美元 | 34.8美元 |
仅供参考及说明之用:上述财务预测、估值估计、单位经济效益及投资指标(包括EBITDA、IRR、MOIC和自由现金流)仅用于说明、教育及概念性评估。 这些内容不构成在任何司法管辖区内出售任何证券、平台、资产或股权的要约,亦不构成购买要约的招揽,更不构成对收购上述任何项目的建议。
无咨询关系:本材料不构成任何财务、投资、法律、税务、会计或监管方面的建议。本材料的编制未考虑任何个人投资者或企业实体的具体投资目标、财务状况、风险承受能力或特定需求。 在执行任何交易或投入资金之前,您应咨询独立法律顾问、注册会计师及合格的财务顾问。
前瞻性陈述与模型敏感性:预测和展望本质上具有投机性,且受重大商业、运营及宏观经济不确定性的影响。 实际运营结果、大宗商品价格(例如可可、糖、小麦)、包装成本、汇率波动(例如美元/坚戈、美元/卢布、美元/人民币)、物流费用以及资本支出需求可能与模型假设存在重大差异。 过往业绩和模拟目标并不能保证未来的回报。
区域及地缘政治风险:在哈萨克斯坦境内的运营以及横跨中亚、欧亚经济联盟(EAEU)、中国及邻近地区的跨境分销,均存在特定的管辖权风险。 这些风险包括但不限于:贸易政策调整、海关摩擦、外汇管制、区域制裁机制、供应链中断,以及针对产业激励措施和经济特区的监管政策变化。
免责声明及独立核查:对于基础数据、假设或计算结果的准确性、完整性或合理性,不作任何明示或暗示的陈述、保证或承诺。 市场数据(例如国内市场规模、出口额、HS贸易编码实际数据)基于行业参考估计,未经独立审计或核实。
责任限制:在适用法律允许的最大范围内,作者及任何关联方均不对因使用或依赖本文所提供的信息、模型或预测而产生的任何直接、间接、后果性或附带的损失或损害承担任何责任。
| 顾问 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
待售企业
意大利Food & BeverageL#20261149一个由三处天然低矿物质水源组成的产品组合,这些水源具有各不相同的理化特性,且在产…
 哈萨克斯坦Food & BeverageL#20261141
这是一个在哈萨克斯坦建立现代化工业加工平台的投资机会,该平台将专注于牛羊皮、皮革…
 西班牙Food & BeverageL#20261132
该公司是一家历史悠久、垂直整合的高端黑鱼子酱生产商和全球分销商,业务涵盖鲟鱼养殖…
 哥伦比亚Food & BeverageL#20261108
一家哥伦比亚农业矿产生产商,专门从事生物肥的生产和销售,正寻求通过股权或债务合作…
 马来西亚Food & BeverageL#20261098
这一投资机会涉及一座位于马来西亚战略要地的顶级大型农业种植园,占地5,000英亩…
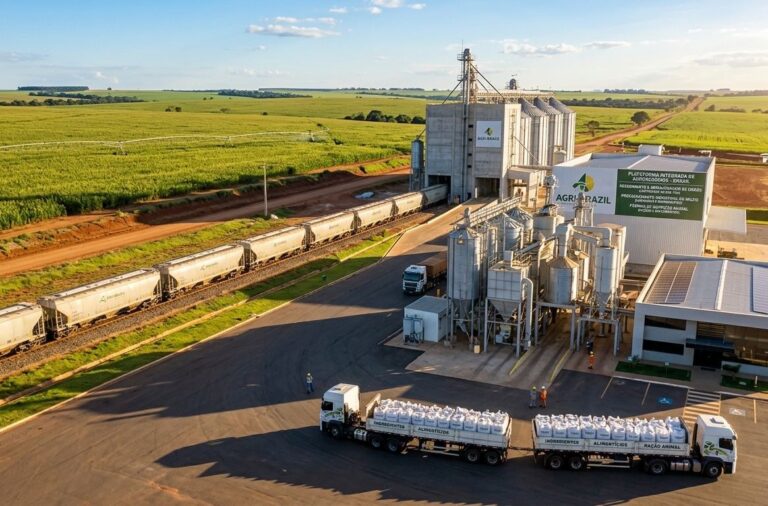
 巴西Food & BeverageL#20261071
此次发行是收购巴西一家纵向一体化农业综合企业或与之合作的绝佳机会,该企业专门从事…
 意大利Food & BeverageL#20261040
一家拥有 20 多年经验的意大利咖啡生产商,专门从事单杯 咖啡(豆荚和兼容胶囊)…
 哈萨克斯坦Food & BeverageL#20260999
该公司是一家纵向一体化的葡萄酒、气泡酒和白兰地生产商,在哈萨克斯坦的主要葡萄酒产…