 +44 20 3885 6670
 美国TechnologyL#20261178
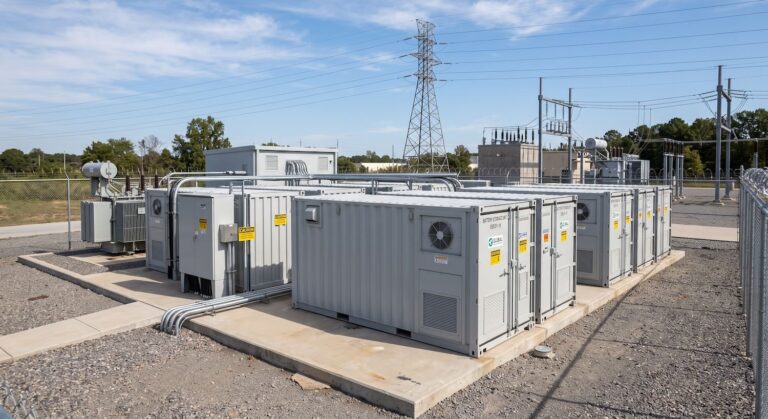
美国前金霸王制造厂 + 27 兆瓦(专用现场变电站)
该物业位于佛罗里达州中北部的主要商业与研发走廊内,是一处难得的工业用地及大功率电…
- 目标价格
- $16,500,000
- 营收
- 待定
- EBITDA
- 待公布
 美国
这是一次难得的良机,可收购位于 佛罗里达州的一块约187.89英亩的连片滨水工业用地,该地块极具潜力,可规划建设为大型人工智能/超大规模数据中心及能源基础设施园区。 该地块不仅拥有广阔的土地面积,还具备电力、天然气、供水、排污、铁路、海运及高速公路等基础设施的接入条件,为实施集成的数据中心与现场能源开发战略创造了潜力。
主要投资亮点
数据中心与能源园区的发展潜力
该地产的规模及其工业环境为评估一个垂直整合的人工智能基础设施园区提供了契机,该园区有望整合以下要素:
人工智能 / 超大规模数据中心
→现场天然气发电
→变电站与电力基础设施
→电池储能
→制冷与供水基础设施
→光纤 / 网络连接
→工业与海事支持应用
应将这一潜在的1,000兆瓦发电规模严格视为一种发展设想,尚需通过天然气供应分析、公用事业研究、工程设计、排放建模、许可申请及最终审批等环节予以确认。
关键权益要求
在开发之前,必须确保数据中心的分区规划和开发许可。
买方需要获得相关主管部门出具的书面确认,以证明拟建的数据中心、现场发电设施、变电站、电池储能系统(BESS)、制冷基础设施及相关公用设施改进项目的可行性。
根据最终裁定结果,该项目可能需要获得有条件使用许可、PUD修改、分区调整、例外许可或其他审批手续。
因此,该收购交易的架构应以完成令人满意的分区规划和开发许可尽职调查为前提。
交易概述
| 项目 | 详细信息 |
|---|---|
| 地点 | 佛罗里达州 |
| 资产类型 | 滨水工业用地 |
| 土地总面积 | 187.89英亩 |
| 潜在高地面积 | 约84英亩,具体面积待核实 |
| 潜在用途 | 人工智能 / 超大规模数据中心与能源园区 |
| 潜在发电规模 | 最高约1,000兆瓦,具体视可行性及审批情况而定 |
| 要价 | 7500万美元 |
| 交易类型 | 买方收购 |
| 现状 | 须经土地规划、环境、公用设施及技术尽职调查 |
| 明细项目 | Y1 | Y2 | Y3 | Y4 | Y5 | Y6(稳定版) | Y7 | Y8 | Y9 | Y10 |
| 总营业收入 | ||||||||||
| IT 算力批发租赁 | — | — | 174.0 | 356.7 | 549.3 | 563.1 | 577.1 | 591.6 | 606.4 | 621.5 |
| 能源管理跨度 | — | — | 11.8 | 24.3 | 37.4 | 38.4 | 39.3 | 40.3 | 41.3 | 42.4 |
| 海事地块地面租赁 | — | — | 2.5 | 2.6 | 2.6 | 2.7 | 2.8 | 2.8 | 2.9 | 3.0 |
| 总收入 | — | — | 188.3 | 383.6 | 589.3 | 604.2 | 619.2 | 634.7 | 650.6 | 666.9 |
| 销售成本(COGS) | ||||||||||
| 电厂运维与运营 | — | — | (6.5) | (13.5) | (20.5) | (21.0) | (21.5) | (22.1) | (22.6) | (23.2) |
| 设施工程与关键系统 | — | — | (2.5) | (5.0) | (7.8) | (8.0) | (8.2) | (8.4) | (8.6) | (8.8) |
| 销售成本总额 | — | — | (9.0) | (18.5) | (28.3) | (29.0) | (29.7) | (30.5) | (31.2) | (32.0) |
| 毛利润 | — | — | 179.3 | 365.1 | 561.0 | 575.2 | 589.5 | 604.2 | 619.4 | 634.9 |
| 毛利率(%) | — | — | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% | 95.2% |
| 营业费用(SG&A) | ||||||||||
| 房地产税 | (1.5) | (1.8) | (5.5) | (11.0) | (17.0) | (17.4) | (17.9) | (18.3) | (18.8) | (19.3) |
| 财产与意外险 | (1.0) | (1.2) | (3.0) | (5.0) | (7.0) | (7.2) | (7.3) | (7.6) | (7.7) | (7.9) |
| 校园管理与安保 | — | — | (1.5) | (2.5) | (3.5) | (3.6) | (3.7) | (3.8) | (3.9) | (4.0) |
| 营业费用总额 | (2.5) | (3.0) | (10.0) | (18.5) | (27.5) | (28.2) | (28.9) | (29.7) | (30.4) | (31.2) |
| EBITDA | (2.5) | (3.0) | 169.3 | 346.6 | 533.5 | 547.0 | 560.6 | 574.5 | 589.0 | 603.7 |
| 息税折旧及摊销前利润率(%) | — | — | 89.9% | 90.4% | 90.5% | 90.5% | 90.5% | 90.5% | 90.5% | 90.5% |
| 折旧与摊销(D&A) | — | — | (57.9) | (115.8) | (173.7) | (173.7) | (173.7) | (173.7) | (173.7) | (173.7) |
| 营业利润(EBIT) | (2.5) | (3.0) | 111.4 | 230.8 | 359.8 | 373.3 | 386.9 | 400.8 | 415.3 | 430.0 |
| 营业利润率(%) | — | — | 59.2% | 60.2% | 61.1% | 61.8% | 62.5% | 63.2% | 63.8% | 64.5% |
| 税前收入(EBT) | (2.5) | (3.0) | 111.4 | 230.8 | 359.8 | 373.3 | 386.9 | 400.8 | 415.3 | 430.0 |
| 所得税费用(25.0%)* | 0.0 | 0.0 | (26.5) | (57.7) | (90.0) | (93.3) | (96.7) | (100.2) | (103.8) | (107.5) |
| 净利润 | (2.5) | (3.0) | 84.9 | 173.1 | 269.8 | 280.0 | 290.2 | 300.6 | 311.5 | 322.5 |
| 净利润率(%) | — | — | 45.1% | 45.1% | 45.8% | 46.3% | 46.9% | 47.4% | 47.9% | 48.4% |
所有开发潜力、基础设施容量和发电量数据均为参考值,须经独立核查、可行性研究、公用事业部门确认、许可审批、分区/开发许可审批以及尽职调查结果令人满意后方可确定。不保证该场地目前已获得数据中心开发的开发许可。
重要免责声明与通知
本初步财务模型及开发分析仅用于说明和概念性承销目的。本文件不构成出售要约、购买要约邀请或投资建议。 所有预测、估算、建设成本、发电容量、时间表假设及收入指标均仅供参考,且基于初步的第三方数据,尚需经过全面的技术、环境、土木工程及法律验证。
该地块目前为未开发工业用地,尚不具备用于建设数据中心或私营发电设施的资质。该项目的实施需成功完成用地性质变更/PUD规划调整、湿地界定、《第五类空气质量许可》、燃气并网研究、电力并网研究以及取得用水权。 不可预见的岩土工程条件、天然气管道限制、费率变动、供应链交货周期(例如涡轮机和变压器的交付)以及环境限制将对实际结果产生重大影响。
| 顾问 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
待售企业
美国TechnologyL#20261178该物业位于佛罗里达州中北部的主要商业与研发走廊内,是一处难得的工业用地及大功率电…
 美国TechnologyL#20261176
俄亥俄州现有一处200兆瓦并网数据中心开发用地可供收购,该地块专为人工智能和高性…
 英国TechnologyL#20261165
位于英国利物浦的一处专为数据中心打造的棕地园区,其战略位置优越,可服务于利物浦和…
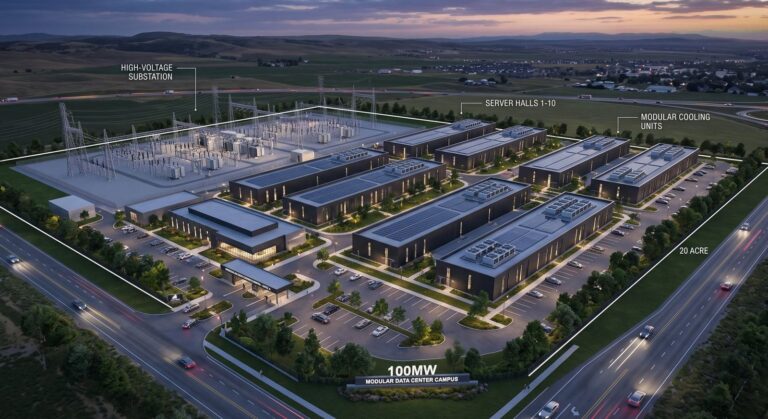
 加拿大TechnologyL#20261130
一个可立即动工的数据中心开发项目,位于占地20英亩的地块上,可立即接入电网,提供…
 美国TechnologyL#20261101
该数字基础设施资产位于温克市,地处能源资源丰富的二叠纪盆地核心地带,已全面建成,…
 哈萨克斯坦TechnologyL#20261096
建设用于高性能计算(HPC)、人工智能集群或工业数据挖掘的3/4级数据中心。 技…
 英国TechnologyL#20260989
数十年的卓越成就:凭借20 多年全球公认的专业知识,公司已发展成为数字基础设施领…
 意大利Renewable energyL#20261228
A 12.73 MWp agrivoltaic solar photovolta…