 +44 20 3885 6670
 哈萨克斯坦ManufacturingL#20261174
中亚氯碱及化工生产平台
该拟建项目旨在哈萨克斯坦建设一个采用最先进技术、垂直整合的氯碱及下游特种化学品制…
- 目标价格
- $1,000,000,000
- 营收
- $620,000,000
- EBITDA
- $186,000,000

 巴西
这是一个绝无仅有的机会,可以收购巴西南部陶瓷瓦片和屋顶瓦片行业中具有战略地位的工业平台。
该公司拥有一个全面运营的工业基地,装机容量巨大,房地产价值可观,通过运营重组和商业优化,还有很大的上升潜力。
目前,该企业的运营效率低于最佳水平,这为投资者提供了一个难得的机会,以大大低于重置成本的估值收购工业资产,同时受益于即时的可扩展性和运营扭亏为盈的潜力。
这项交易对寻求进入巴西建筑材料行业的战略买家、工业运营商和注重扭亏为盈的投资者尤其具有吸引力。
投资亮点
| 关键指标 | |
|---|---|
| 工业用地面积 | 64,000 m² |
| 已建工业区 | 14,770 m² |
| 作业场区 | 6,000 m² |
| 房地产评估价值(2026 年) | 4,420 万雷亚尔 |
| 估计资产总值 | 6,500 万雷亚尔 |
| 估计净债务 | 1 900 万雷亚尔 |
| 生产能力利用率 | ~50% 闲置容量 |
| 交易结构 | 100% 股权出售 |
机构质量工业平台
公司拥有完整的工业生态系统,包括
该平台已全面投入运行,能够支持立即扩大生产规模,只需有限的额外资本支出
3 至 5 年
当前的机会使投资者可以绕过开发周期,立即获得运营中的工业资产。
即时可扩展性
该公司目前的运营能力大大低于已安装的生产能力,因此有很大的上升空间:
产业结构已经存在,只需增加少量的资本性支出即可实现增长。
优越的工业区位置
公司位于巴西南部重要的物流走廊沿线,有高速公路直达,具有强大的地区连接能力和高效的配送能力。
| 资产描述 | 详细信息 |
|---|---|
| 土地总面积 | 64,000 m² |
| 工业建筑区 | 14,770 m² |
| 作业场区 | 6,000 m² |
| 基础设施 | 完全集成的工业厂房 |
| 许可证状态 | 有效的操作许可证 |
市场定位
公司通过以下方式为建筑材料市场提供服务:
该业务在其细分市场中保持着悠久的运营历史和公认的市场地位。
财务和业务背景
该公司在历史上曾创造过相关行业的收入,但由于以下原因,目前的息税折旧摊销前利润(EBITDA)为负值:
重要的是,当前的业绩反映的是运营状况,而不是业务或工业平台的结构限制。
业务改进
商业优化
战略协同效应
指示性估价
| 估值指标 | |
|---|---|
| 房地产评估价值 | 4,420 万雷亚尔 |
| 估计企业价值 | ~6,500 万雷亚尔 |
| 估计净债务 | 1 900 万雷亚尔 |
最终交易估价可能会因以下因素而有所不同:
| 参数 / 指标 | 保守情景 | 基本情景 | 乐观情景 |
| 要价 / 目标价 | 65,000,000 美元 | 65,000,000 美元 | 65,000,000 美元 |
| 地点 / 行业 | 巴西南部 / 制造业 | 巴西南部 / 制造业 | 巴西南部 / 制造业 |
| 预计总收入 | 约55,000,000美元 | 约70,000,000美元 | 约85,000,000美元 |
| 预计运营支出及原材料 | 约44,000,000美元 | 约52,500,000美元 | 约61,200,000美元 |
| 预计息税折旧及摊销前利润(EBITDA) | 约11,000,000美元 | 约17,500,000美元 | 约23,800,000美元 |
| 息税折旧摊销前利润率 | ~20% | ~25% | ~28% |
| 顾问 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
待售企业
哈萨克斯坦ManufacturingL#20261174该拟建项目旨在哈萨克斯坦建设一个采用最先进技术、垂直整合的氯碱及下游特种化学品制…
 哈萨克斯坦ManufacturingL#20261160
建立一家金属结构工业制造基地,服务于哈萨克斯坦的建筑和基础设施市场,并有望拓展至…
 孟加拉国ManufacturingL#20261162
该目标企业是一家总部位于孟加拉国的成熟针织服装制造商,为欧盟、英国和美国市场的国…
 意大利ManufacturingL#20261117
该企业是一家历史悠久的意大利制造商,专门从事瓦楞纸板一体化包装、高清展示印刷以及…
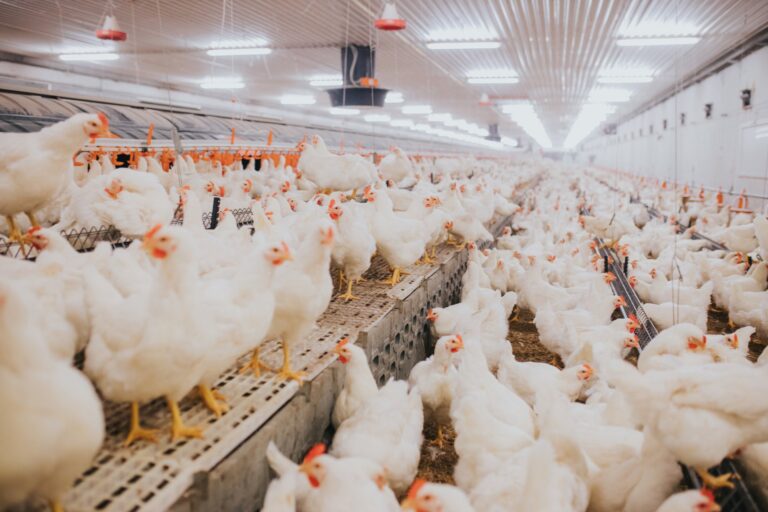
 阿根廷ManufacturingL#20261106
阿根廷领先的垂直一体化家禽生产企业,拥有超过50年的运营历史。 该企业掌控着整个…
 意大利ManufacturingL#20261105
一家总部位于意大利北部、在高端烈酒及蒸馏行业拥有悠久历史的公司,旗下拥有广受认可…
 美国ManufacturingL#20261103
美洲地区一家领先的独立多组学服务提供商。 该公司为北美和南美的研究机构、医院、生…
 巴西ManufacturingL#20261092
一项机构投资机会,可收购一家历史悠久、久负盛名的巴西顶级造纸厂100%的股权,该…