web analytics
$8,955,000$16,632,000/EBITDA

位于撒丁岛奥里斯塔诺的一个公用事业级电池储能系统(BESS)开发项目。该项目计划在占地7.5公顷的土地上建设,额定功率为199兆瓦,距离现有的Terna公司220千伏变电站仅0.1å… ...

$8,955,000$16,632,000/EBITDA
$16,632,000
property

199 兆瓦意大利电池储能系统(BESS)

EBITDA

$16,632,000

Gross

$16,915,000

Price

$8,955,000

奥里斯塔诺 出售

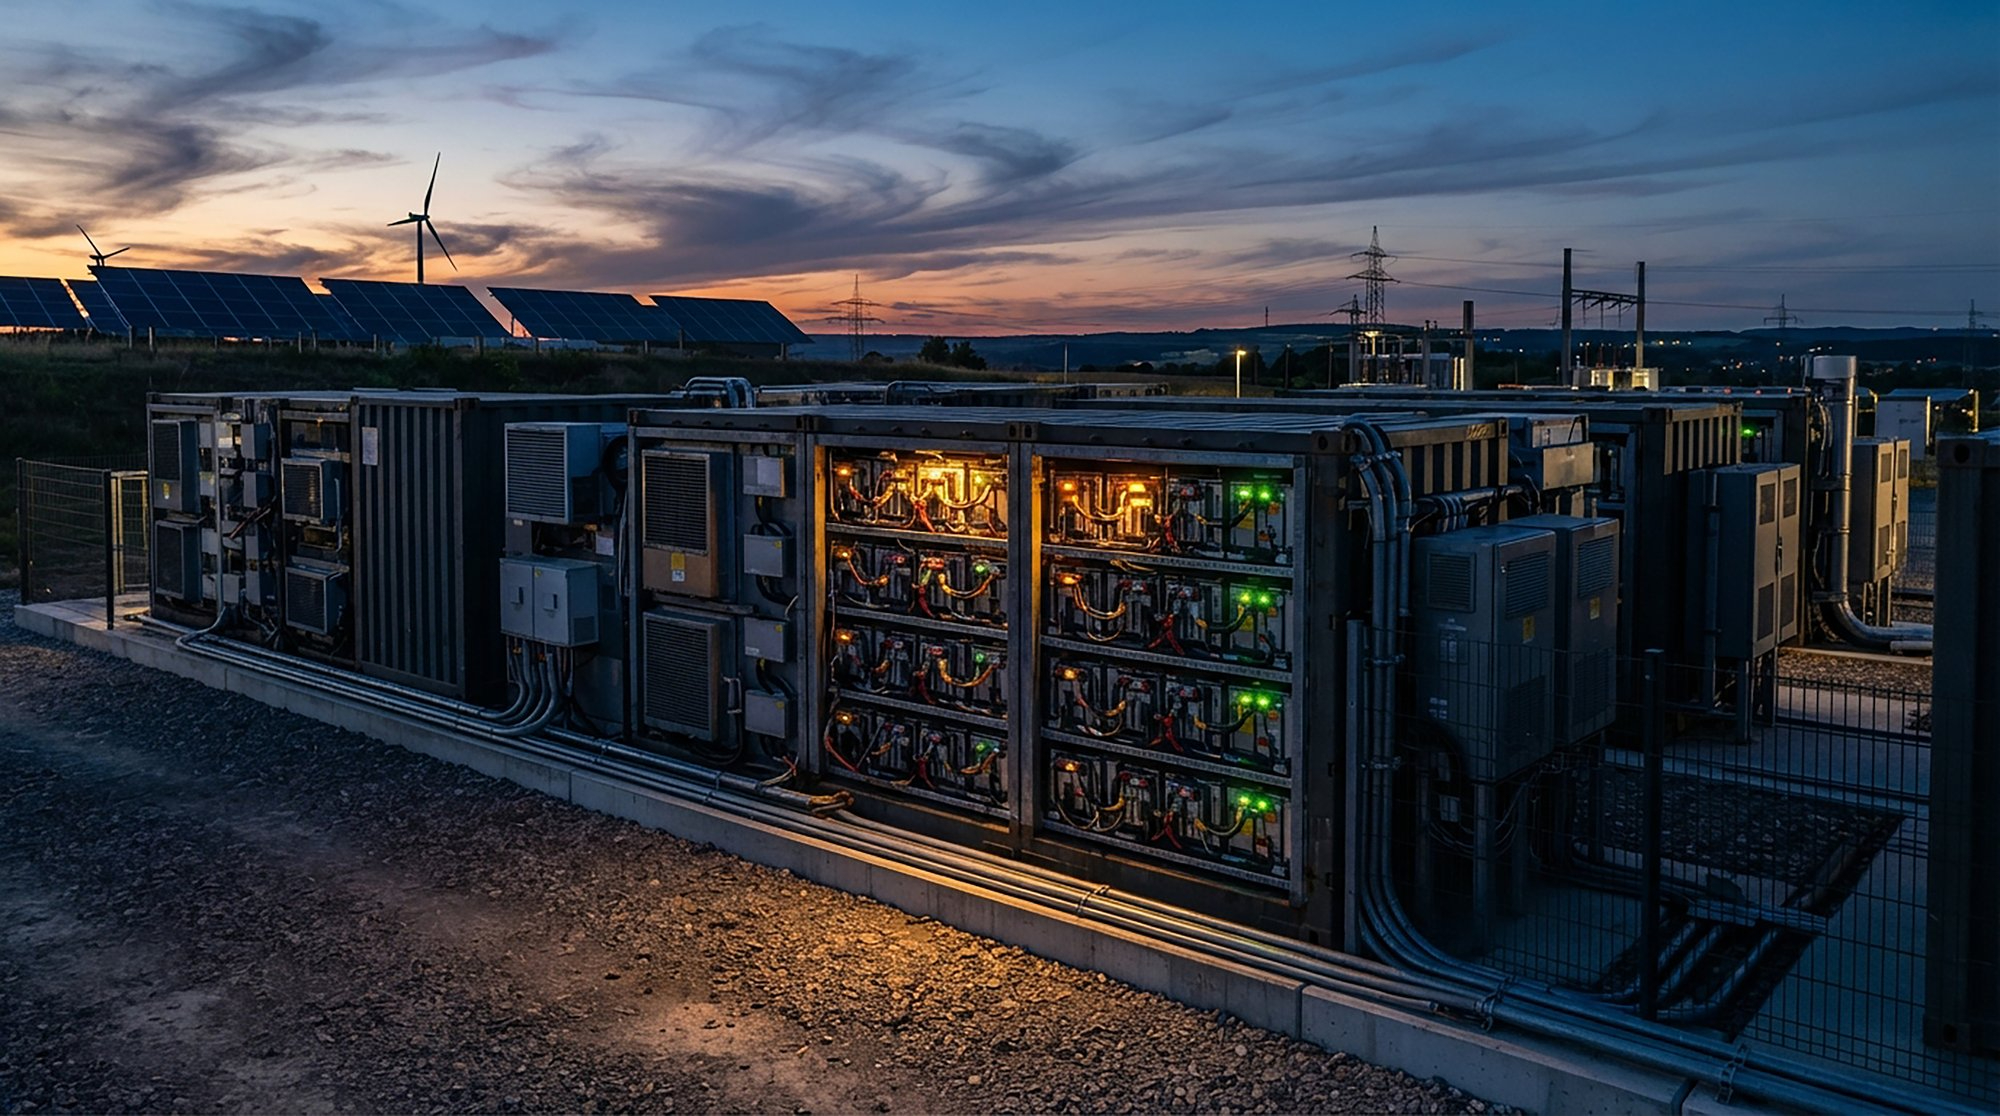
位于撒丁岛奥里斯塔诺的一个公用事业级电池储能系统(BESS)开发项目。该项目计划在占地7.5公顷的土地上建设,额定功率为199兆瓦,距离现有的Terna公司220千伏变电站仅0.1公里。该提案概述了通过100%特殊目的实体(SPV)股权转让,将项目推进至“可立即建设”(RTB)状态的实施路径,该项目已获得并网许可(PTO),且“单一许可”(Autorizzazione Unica– AU)审批流程正在进行中,预计耗时18个月。

项目概述

  • 总土地面积:7.5公顷(ha)
  • 净可用面积:约4.9公顷 (其中2.6公顷因属于高水力风险等级Hi4而受限;该区域不适用于电池储能系统(BESS)集装箱,但可用于辅助设施布局)
  • 并网情况:现有220千伏Terna变电站(SSE Fenosu),距离约0.1公里
  • 电网状态:并网申请已获批准,并网点已确认;并网费用已缴纳
  • 许可状态:单一授权(Autorizzazione Unica– AU)提交阶段
  • 预计许可办理时间:18个月,以达到“可开工”(RTB)状态

交易结构与收购条款

该交易采用分阶段开发协议的形式,将在达到“可立即开工”(RTB)里程碑时完成对特殊目的实体(SPV)100%股权的收购:
首期付款(第一阶段):签约时支付开发费总额的15%作为预付款(6,750欧元/兆瓦),从而获得对特殊目的实体(SPV)股份的认购权
  • 费用报销:买方应向开发商报销因支付土地定金及接受STMG而产生的费用。
  • AU支持与担保:买方必须提供财务担保,以证明其具备工厂建设所需的资金,这是AU发行的必要条件.
  • 最终尾款(里程碑2——RTB):在获得AU后,以剩余85%的开发商费用(38,250欧元/兆瓦)收购SPV 100%的股权。
  • 买方免除的义务:买方直接承担土地的剩余购买费用以及STMG并网费用的余额。

财务模型(收购与开发资本支出明细)

项目 单价 基础 / 公式 承诺总额(欧元) 注释
开发商成功费——定金(15%) 6,750 欧元 / 兆瓦
199 兆瓦 × 15%
1,343,250欧元
签约时支付
开发者成功费——RTB(85%) 38,250欧元/兆瓦
199 兆瓦 × 85%
7,611,750欧元
在AU批准后支付(交钥匙转让)
SPV收购总对价 45,000欧元/兆瓦 199 兆瓦 8,955,000欧元 并购总开发商费用
土地购买对价
100,000欧元/公顷
7.5公顷
750,000欧元
扣除初始开发商押金退款后的净额
STMG 接入费报销及最终余额 按成本计价
穿透式
待最终确定
已支付STMG首期款项;剩余款项按Terna STMG规定支付
土地定金退款 按成本计价
直通
待最终确定
应退还给开发商的预付款
施工前总资本支出(基准) — SPV 股权 + 土地 9,705,000欧元 不包括STMG余额和融资费用

4. 主要制约因素与技术可行性

  • 水力风险(PAI):其中2.6公顷的区域被划分为Hi4级(高水力风险)。剩余的4.9公顷为199兆瓦集装箱式电池储能系统(BESS)的安装提供了充足的占地面积。
  • 高压地役权:由于该地块紧邻(100 米)Terna 变电站,因此有三条高压线路穿越该地块。根据消防局(VVF)的指导方针,导线正下方的预留地将用作通道、地下线路走廊及作业区域。
  • 水力缓冲区:斯皮纳尔巴(Spinarba)复垦运河横贯该地块;其规划缓冲区完全位于原有的Hi4用地范围内,不会造成任何额外的限制。
明细项目 第1年 第2年 3年级 四年级 五年级 注释 / 驱动程序
装机容量(兆瓦)
199
199
199
199
199
全面投入商业运营
产能/可用性 收入 9,950欧元 9,950欧元 9,950欧元 9,950欧元 9,950欧元 5万欧元/兆瓦的合同最低价 / MACSE-CM
套利与收益平衡(MSD/MGP) 6.965欧元 6.825欧元 6,690欧元 6.555欧元 6.425欧元 考虑循环效率和退化后的净差值
总营业收入 16.915欧元 16.775欧元 16.640欧元 16.505欧元 16.375欧元 基准均值约为 8.5 万欧元/兆瓦/年
固定及计划性运维 (1.393欧元) (1.421欧元) (1.449欧元) (1.478欧元) (1.508欧元) 长期服务协议(LTSA)
保险与资产管理 (696欧元) (710欧元) (724欧元) (739欧元) (754欧元) 财产、责任、特殊目的实体(SPV)合规
电池扩容与电站其他设施 (1.194欧元) (1.218欧元) (1.242欧元) (1.267欧元) (1.292欧元) 针对性能退化的备用资源配置
总运营费用(OpEx) (3.283欧元) (3.349欧元) (3.415欧元) (3.484欧元) (3.554欧元) 按年增长率升至2.0%
项目息税折旧及摊销前利润(EBITDA) 13.632欧元 13.426欧元 13.225欧元 13.021欧元 12.821欧元 稳态运营现金流
息税折旧及摊销前利润率(%) 80,6% 80,0% 79,5% 78,9% 78,3% 公用事业级电池储能系统(BESS)的典型配置

免责声明和法律声明

保密与不披露
本文件及任何随附的演示文稿、财务分析、附录或通信(统称“信息”)均属机密,且仅为提供信息和评估之目的而编制。 本信息仅供收件人使用,未经事先书面同意,不得将其全部或部分内容进行复制、转载、分发、摘要或转交任何其他人。收件人接受本材料即表示同意对其中所载的所有事项予以保密。
不构成要约或承诺
本信息不构成,也不应被解释为出售要约、购买要约邀请,或收购任何证券、特殊目的实体(SPV)股份、项目资产或金融工具的建议。 本文件中的任何内容均不得作为任何合同、具有约束力的交易或投资承诺的依据,亦不得据此作出任何决定。任何具有约束力的协议均应仅受相关各方协商、商定并签署的最终交易文件约束。
财务预测及前瞻性陈述的性质
本文所载的所有模拟数据、运营基准、估计值、市场收入预测(包括容量报酬、套利和辅助服务)、运营费用储备以及内部收益率(IRR)预测均属于前瞻性陈述。 这些预测仅供参考,其依据的主观假设、技术估算、现行监管环境及市场状况均具有固有不确定性。由于多种因素的影响,包括但不限于以下内容,实际结果、运营表现及财务回报可能与明示或暗示的内容存在重大差异:
  • 电力市场价格、日前价差及辅助服务报酬的波动;
  • 国家或欧洲能源政策的变动、采购拍卖(例如MACSE、容量市场)以及电网电价监管;
  • 许可审批延误、环境条件或“单一授权”(Autorizzazione Unica– AU)程序期间要求的修改;
  • 建设成本、供应链交付时间表、电池电芯价格以及利率/债务融资利率的变动;
  • 物理运行因素,例如设备老化、电网限电,或输电系统运营商(Terna)进行的并网调整。
不作任何陈述或保证 / 独立尽职调查
开发商、其顾问、关联方、董事或代表均未就该信息的准确性、完整性或合理性作出任何明示或默示的陈述、保证或承诺。 接收方必须自行开展独立的技术、环境、法律、财务及税务尽职调查。建议接收方在签订任何协议或承担任何财务义务之前,咨询其自身的法律、监管及财务顾问。

MergersCorp M&A
International 如下所见

  • brand 1
  • brand 1
  • brand 1
  • brand 1
  • brand 1