web analytics
Contact M&A Advisor


    280兆瓦液化天然气发电平台,附带为期20年、以美元指数为基准的固定电力供应合同

    描述

    L#20261158

    哥伦比亚的电力系统在结构上存在风险:约80%的发电量来自水电,该国最大的天然气田(自1977年起投产,供应了国内总产量的约80%)正处于产量下滑阶段,而“厄尔尼诺”现象引发的干旱经常导致现货价格升至0.20美元/千瓦时以上。 为保障电力供应,监管机构自2008年起通过可靠性拍卖机制授予长期“可靠电力义务”(OEF)。这些以美元计价、与通胀挂钩的20年期合同,已成为拉丁美洲最具融资保障的电力收入来源之一。 在此背景下,一家私营家族能源开发商向投资者提供参与哥伦比亚加勒比海岸一体化“液化天然气发电”平台的机会,该平台以在该国2026年拍卖中获得的“可靠电力”合同为基础。

    投资亮点

    • 获得为期20年的固定能源合同(2029–2049年):以美元计价,按生产者价格指数(PPI)加年率2.5%进行指数化调整,无外汇风险;年度基础收入为4100万美元,合同期内累计收入达12亿美元
    • 净装机容量为280兆瓦的双燃料电厂(天然气/超低硫柴油):在“厄尔尼诺”现象导致的电力短缺期间,可保证100%的调度率
    • 净装机容量达2,240兆瓦(总装机容量2,500兆瓦)的合格扩建项目:这是 哥伦比亚“基荷电力”拍卖流程中唯一的液化天然气发电项目
    • 专用FSRU液化天然气进口终端:储气能力170 ,000立方米/日再气化能力400,000 MCF;市场价值3.2亿美元,且不增加电力项目的增量资本支出
    • 基于同一资产基础的三条相互关联的利润来源:合同 供电收入、FSRU天然气销售利润(1.18美元/MCF)以及终端自身的回报(目标> 18% ROE)
    • 开发处于 advanced 阶段:已签订 EPC 合同(1.95 亿美元)并选定发动机技术,距离项目现场 500 米的<设有 220 千伏并网线路,计划于 2027 年开始建设
    • 资本支出较低的灵活性:FSRU 可由公司自有,也可通过长期租赁方式获取(每年 4700 万至 5700 万美元)

    平台概述

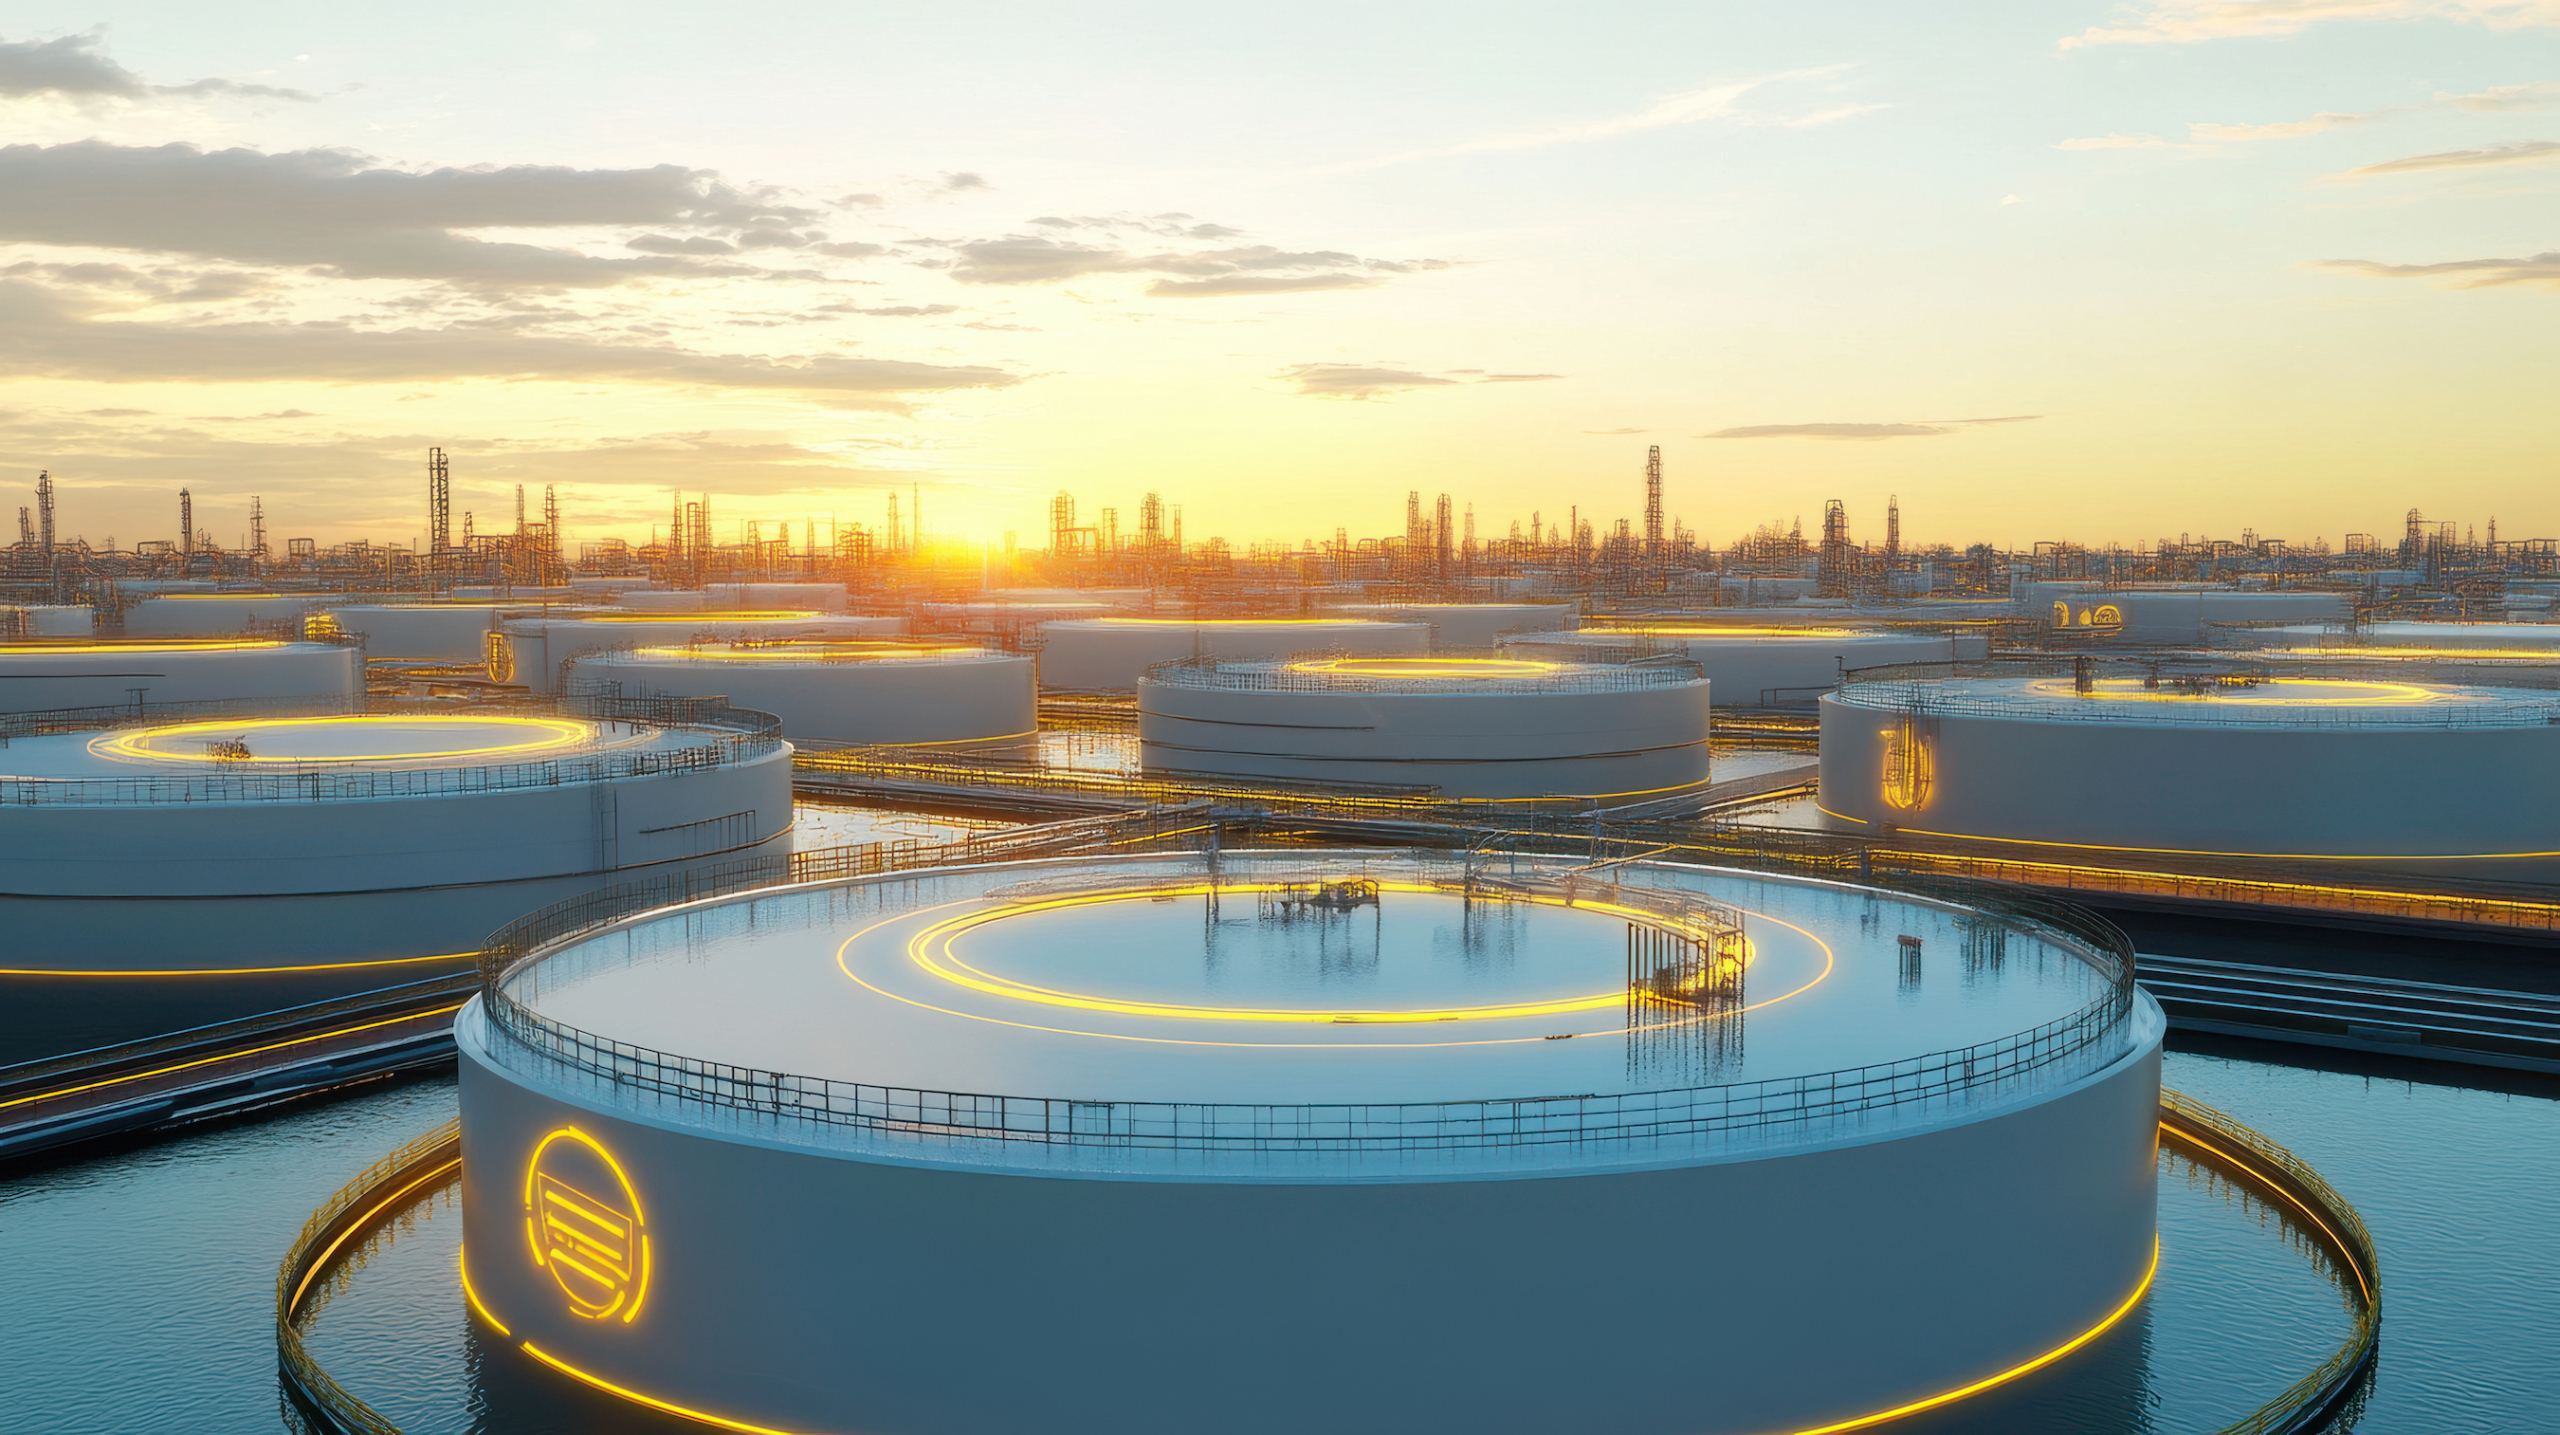
    该平台将三项互补性资产整合于同一所有权集团之下。 一期工程是一座净装机容量为280兆瓦(3×94兆瓦)的双燃料往复式发动机电厂,已获得为期20年的“固定供电义务”(FEO)合同,计划于2027年底至2028年初实现早期商业运营(COD),合同规定的商业运营时间定于2029年。 第二期是一项净装机容量为2,240兆瓦、符合资质的液化天然气(LNG)扩建项目,将并入500千伏国家电网。两期项目均由位于加勒比海深水港口群的一座专用浮式储气再气化装置(FSRU)供气,该装置通过管道直接连接至国家天然气网络。 除为电厂供气外,该终端每天还可向国内公用事业公司和工业用户供应高达400,000 MCF的再气化天然气,因此同一基础设施资产可产生第二项独立利润。该结构支持以20年合同收入流为担保的无追索权项目融资。

    市场机遇

    哥伦比亚的天然气市场存在结构性供应不足的问题。 随着主要气田储量枯竭,国内产量正在下降,而该国目前唯一的液化天然气(LNG)再气化终端仅为三家发电厂供气。公用事业公司、天然气分销商和工业用户正积极寻求长期、有保障的供应,与此同时,监管机构继续向能够为依赖水电的电网提供备用支持的火力发电能力授予“固定能源”合同。 该平台的选址是加勒比地区唯一兼具深水港、现有发电集群和管道连接的可行地点,使其成为国内供应萎缩的天然替代方案,也是进入安第斯市场的液化天然气中游、贸易和电力企业的重要战略资产。

    财务概况

    公制 价值 基础
    合同量 ~6,500 兆瓦时/天 固定能源供应义务,20年
    第1年基础收入 ~4110万美元 PCVS 16–17 美元/兆瓦时,与PPI挂钩,年增幅为2.5%。
    20年累计收入 ~12亿美元 2029–2049年,以美元计价
    第一阶段EPC合同金额 ~1.95亿美元 综合EPC合同
    FSRU市场价值 ~3.2亿美元 该项目无需新增资本支出
    液化天然气(LNG)接收站的资本成本 < 3.25亿美元 或者签订年租金为4700万至5700万美元的长期租赁合同。
    天然气销售利润率 ~1.18 美元 / MCF 最高可达400,000 MCF/天
    目标回报率 > 18% 的净资产收益率 液化天然气进口项目
    重要里程碑 2027–2028 / 2028年年中 第一阶段建设及早期投产/终端调试


    明细项目(百万美元) 第1年(2029年) 第5年(2033年) 第10年(2038年) 第15年(2043年) 第20年(2048年)
    稳定能源收入(OEF) 41.1美元 49.0美元 $61.1 76.1美元 94.8美元
    电厂固定运维 ($8.5) ($9.4) ($10.6) ($12.0) ($13.6)
    保险、销售、一般及行政费用、土地租赁费 ($3.0) ($3.3) ($3.7) ($4.2) ($4.8)
    EBITDA 29.6美元 36.3美元 46.8美元 59.9美元 76.4美元
    息税折旧摊销前利润率 72.0% 74.1% 76.6% 78.7% 80.6%
    折旧(20年直线法) ($11.0) ($11.0) ($11.0) ($11.0) ($11.0)
    息税前盈利 18.6美元 25.3美元 35.8美元 48.9美元 65.4美元
    优先级利息支出 ($11.6) ($9.5) ($5.9) ($0.9) $0.0
    EBT 7.0美元 15.8美元 29.9美元 48.0美元 65.4美元
    企业所得税(35%) ($2.5) ($5.5) ($10.5) ($16.8) ($22.9)
    净利润 4.5美元 10.3美元 19.4美元 31.2美元 42.5美元
    (+) 折旧及非现金项目 $11.0 $11.0 $11.0 $11.0 $11.0
    (-) 高级债务本金摊销 ($5.8) ($7.8) ($11.3) ($16.4) $0.0
    归属于股权持有人的自由现金流(FCFE) 9.7美元 13.5美元 19.1美元 25.8美元 53.5美元
    债务偿付覆盖率(DSCR) 1.70倍 2.10x(简体中文(大陆)) 2.72倍 3.46倍 不适用(无债务)

    Basic Details

    Target Price:

    $ 0

    Gross Revenue

    $41,110,000

    EBITDA

    $29,600,000

    Business ID:

    L#20261158

    Country

    哥伦比亚

    详情

    Business ID:L#20261158
    Property Type:可再生能源 - 天然气与液化天然气, 发电厂
    Property Status:For Sale
    Target Price: $ 0
    Gross Revenue:$ 41,110,000
    EBITDA:$ 29,600,000
    Target Price / Revenue:TBD
    Target Price / EBITDA:TBD
    Contact M&A Advisor


      Published on 3 10 月, 2026 在 5:53 下午. 更新 3 10 月, 2026 在 5:53 下午

      哥伦比亚的电力系统在结构上存在风险:约80%的发电量来自水电,该国最大的天然气田(自1977年起投产,供应了国内总产量的约80%)正处于产量下滑阶段,而“厄尔尼诺”现象引发的干旱经常导致现货价格升至0.20美元/千瓦时以上。 为保障电力供应,监管机构自2008年起通过可靠性拍卖机制授予长期“可靠电力义务”(OEF)。这些以美元计价、与通胀挂钩的20年期合同,已成为拉丁美洲最具融资保障的电力收入来源之一。 在此背景下,一家私营家族能源开发商向投资者提供参与哥伦比亚加勒比海岸一体化“液化天然气发电”平台的机会,该平台以在该国2026年拍卖中获得的“可靠电力”合同为基础。

      投资亮点

      平台概述

      该平台将三项互补性资产整合于同一所有权集团之下。 一期工程是一座净装机容量为280兆瓦(3×94兆瓦)的双燃料往复式发动机电厂,已获得为期20年的“固定供电义务”(FEO)合同,计划于2027年底至2028年初实现早期商业运营(COD),合同规定的商业运营时间定于2029年。 第二期是一项净装机容量为2,240兆瓦、符合资质的液化天然气(LNG)扩建项目,将并入500千伏国家电网。两期项目均由位于加勒比海深水港口群的一座专用浮式储气再气化装置(FSRU)供气,该装置通过管道直接连接至国家天然气网络。 除为电厂供气外,该终端每天还可向国内公用事业公司和工业用户供应高达400,000 MCF的再气化天然气,因此同一基础设施资产可产生第二项独立利润。该结构支持以20年合同收入流为担保的无追索权项目融资。

      市场机遇

      哥伦比亚的天然气市场存在结构性供应不足的问题。 随着主要气田储量枯竭,国内产量正在下降,而该国目前唯一的液化天然气(LNG)再气化终端仅为三家发电厂供气。公用事业公司、天然气分销商和工业用户正积极寻求长期、有保障的供应,与此同时,监管机构继续向能够为依赖水电的电网提供备用支持的火力发电能力授予“固定能源”合同。 该平台的选址是加勒比地区唯一兼具深水港、现有发电集群和管道连接的可行地点,使其成为国内供应萎缩的天然替代方案,也是进入安第斯市场的液化天然气中游、贸易和电力企业的重要战略资产。

      财务概况

      公制 价值 基础
      合同量 ~6,500 兆瓦时/天 固定能源供应义务,20年
      第1年基础收入 ~4110万美元 PCVS 16–17 美元/兆瓦时,与PPI挂钩,年增幅为2.5%。
      20年累计收入 ~12亿美元 2029–2049年,以美元计价
      第一阶段EPC合同金额 ~1.95亿美元 综合EPC合同
      FSRU市场价值 ~3.2亿美元 该项目无需新增资本支出
      液化天然气(LNG)接收站的资本成本 < 3.25亿美元 或者签订年租金为4700万至5700万美元的长期租赁合同。
      天然气销售利润率 ~1.18 美元 / MCF 最高可达400,000 MCF/天
      目标回报率 > 18% 的净资产收益率 液化天然气进口项目
      重要里程碑 2027–2028 / 2028年年中 第一阶段建设及早期投产/终端调试


      明细项目(百万美元) 第1年(2029年) 第5年(2033年) 第10年(2038年) 第15年(2043年) 第20年(2048年)
      稳定能源收入(OEF) 41.1美元 49.0美元 $61.1 76.1美元 94.8美元
      电厂固定运维 ($8.5) ($9.4) ($10.6) ($12.0) ($13.6)
      保险、销售、一般及行政费用、土地租赁费 ($3.0) ($3.3) ($3.7) ($4.2) ($4.8)
      EBITDA 29.6美元 36.3美元 46.8美元 59.9美元 76.4美元
      息税折旧摊销前利润率 72.0% 74.1% 76.6% 78.7% 80.6%
      折旧(20年直线法) ($11.0) ($11.0) ($11.0) ($11.0) ($11.0)
      息税前盈利 18.6美元 25.3美元 35.8美元 48.9美元 65.4美元
      优先级利息支出 ($11.6) ($9.5) ($5.9) ($0.9) $0.0
      EBT 7.0美元 15.8美元 29.9美元 48.0美元 65.4美元
      企业所得税(35%) ($2.5) ($5.5) ($10.5) ($16.8) ($22.9)
      净利润 4.5美元 10.3美元 19.4美元 31.2美元 42.5美元
      (+) 折旧及非现金项目 $11.0 $11.0 $11.0 $11.0 $11.0
      (-) 高级债务本金摊销 ($5.8) ($7.8) ($11.3) ($16.4) $0.0
      归属于股权持有人的自由现金流(FCFE) 9.7美元 13.5美元 19.1美元 25.8美元 53.5美元
      债务偿付覆盖率(DSCR) 1.70倍 2.10x(简体中文(大陆)) 2.72倍 3.46倍 不适用(无债务)

      MergersCorp M&A
      International 如下所见

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1