web analytics
Contact M&A Advisor


    30.24 兆瓦的已投运风电项目组合

    描述

    L#20261148

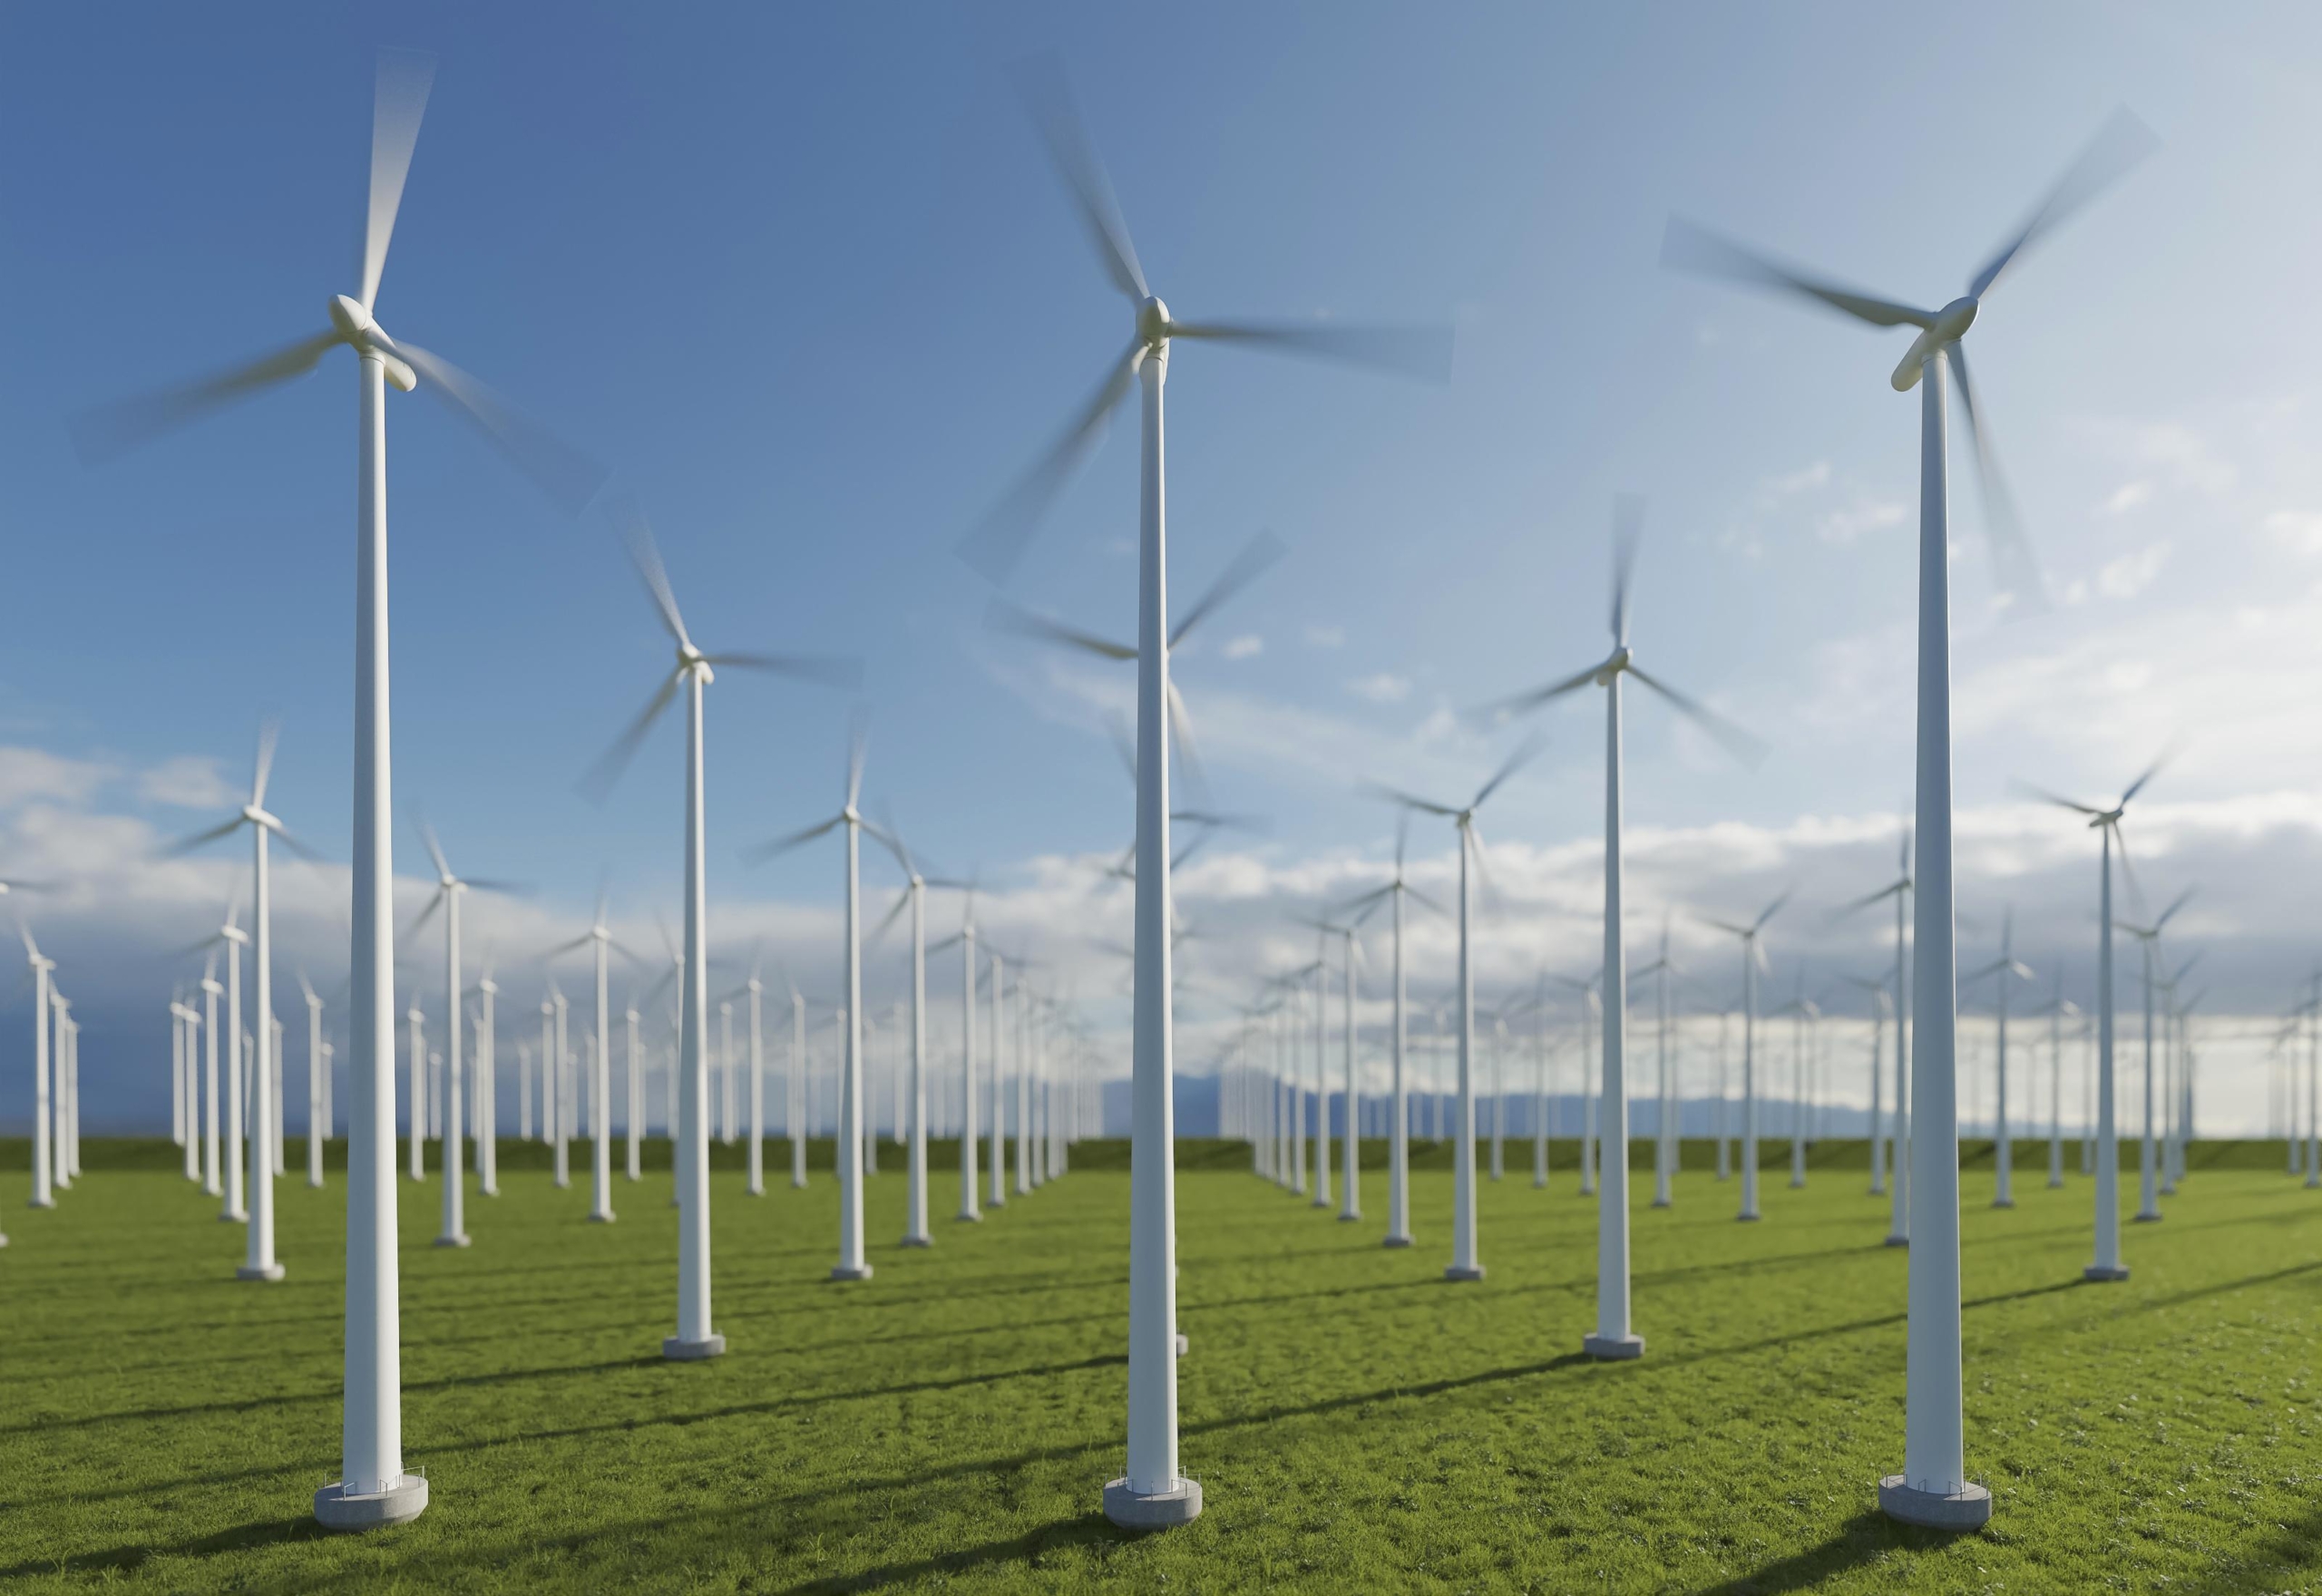
    这是一个极具吸引力的投资机会,可收购位于巴西东北部的一处30.24兆瓦的运营中风电资产组合,该组合包含两座已全面投产的风电场,拥有长期合同收入且无债务。 该组合受益于有效期分别至2031年和2032年的受监管购电协议(PPA),不仅能提供可预测的短期现金流,而且在现有合同到期后仍具备显著的经济寿命和增值潜力。

    主要投资亮点

    关键指标 投资组合
    装机容量 30.24 兆瓦
    经营性资产 2个风电场 / 2家特殊目的公司
    预计年发电量 96.0 GWh
    缩减后的净现金流量 ~526万美元/年
    债务 零 / 已全额支付的资产
    购电协议到期 2031年和2032年
    PPA到期后的增长潜力 ~425万美元/年
    额外经济寿命 约13年
    地点 巴西东北部
    运行状态 全面投入运营

    投资组合概览

    该投资组合包括两个已投运的风电场,每个风电场的装机容量均为15.12兆瓦。

    • 风电场1:15.12 兆瓦 | 预计年发电量约48.7 吉瓦时 | 购电协议有效期至2031年
    • 风电场2:15.12 兆瓦 | 预计年发电量约47.4 吉瓦时 | 购电协议有效期至2032年

    预计这些资产合计每年可产生约96.0 GWh的电力。

    合同现金流量

    该投资组合受益于现有购电协议(PPA)下的长期合同收入,从而使近期现金流情况清晰可预见。

    扣除运营维护、经营活动及税费后,这些资产每年可产生约526万美元的净现金流。

    现有电力购买协议(PPA)到期后,预计这些资产尚有约13年的经济寿命,这为通过重新签订合同、双边电力销售或替代性商业化策略来获取额外价值创造了机会。

    PPA 后的预计年现金流:约 425 万美元

    合同收入可见性

    现有的电力购买协议(PPA)有效期分别至2031年和2032年,可在合同期内保障可预测的现金流。

    PPA 签署后存在显著上涨空间

    在当前购电协议(PPA)到期后,该设施仍剩余约13年的经济寿命,这为持续运营和收益优化提供了可观的潜力。

    交易机会

    业主正在考虑将该运营中的风电资产组合出售给一家合格的战略或财务投资者。

    交易:收购该投资组合/特殊目的实体(SPV)100%的股权
    资产:2座已投运的风电场
    装机容量:30.24 兆瓦
    年发电量:约96.0 GWh
    地理:巴西东北部
    状态:全面投入运行
    债务:零
    PPA:合同期限至2031–2032年
    年度合同净现金流:约526万美元
    PPA 后的预计年现金流:约 425 万美元

    符合资格的各方在签署保密协议后,可获取更多技术、法律、商业和财务信息。

    美元金额是根据截至2026年9月9日约1美元兑5.09巴西雷亚尔的汇率换算得出的参考数值。原始数据以巴西雷亚尔为单位;技术数据和项目特征均按来源材料中的原样呈现。

    假设性财务模型:30.24 兆瓦已投运风电项目组合(巴西东北部)

    除非另有说明,所有数据单位均为百万美元。假设汇率为:5.09 巴西雷亚尔/美元。

    1. 关键运营与商业基准假设

    运营指标 风电场1 风电场 2 合并投资组合
    装机容量 15.12 兆瓦 15.12 兆瓦 30.24 兆瓦
    预计年发电量 48.7 GWh 47.4 GWh 96.1 GWh(目标值约为96.0 GWh)
    隐含容量因子 ~36.8% ~35.8% ~36.3%
    PPA到期日 2031年12月31日 2032年12月31日 2031(WF1)/ 2032(WF2)
    缩减后的净现金流 — — 526万美元/年
    商户 / PPA 后的净现金流 — — 425万美元/年
    PPA期满后的剩余经济寿命 13年(至约2044年) 13年(至约2045年) 约13年
    现有资本结构 零债务 零债务 100% 股权 / 无债务

    2. 代表性收入、运营与维护费用及净现金流概况(合并损益表替代指标)

    由于该投资组合在扣除运营成本和巴西法定企业所得税(实际利润税/推定利润税)后,可产生双方约定的每年526万美元的合同净现金流,因此其运营指标细目如下:
    财务明细项目(百万美元) 合同期限(2027–2031) 过渡年(2032)* 《购电协议》到期后时期(2033–2044)
    总电力收入 7.85美元(约合81.7美元/兆瓦时) 6.90美元 6.25美元(约合65.0美元/兆瓦时)
    定期运维及汽轮机服务协议 ($1.15) ($1.15) ($1.25)(老化缓冲液)
    土地租赁、特许权使用费及特许权税 ($0.25) ($0.23) ($0.20)
    输电(TUST)与并网电价 ($0.35) ($0.35) ($0.35)
    一般及行政 / 特殊目的实体(SPV)管理 ($0.20) ($0.20) ($0.20)
    EBITDA 5.90 美元(毛利率 75.2%) 4.97美元(毛利率72.0%) 4.25 美元(毛利率 68.0%)
    维护资本支出储备金 ($0.15) ($0.18) ($0.22)
    所得税及社会保险费(CSLL/PIS/COFINS) ($0.49) ($0.42) ($0.38)
    无杠杆自由现金流(净现金流) 5.26美元 4.37美元 3.65 美元 – 4.25 美元
    *注:2032年,1号风电场将在商业/自由市场条件下运营,而2号风电场将完成其电力购买协议(PPA)的最后一年。

    3. 无杠杆现金流预测表(15年预测期,2027–2041年)

    年 资产制度 WF1 状态 WF2 状态 净现金流(百万美元)
    2027 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
    2028 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
    2029 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
    2030 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
    2031 已全部签约 受监管的PPA(最后一年) 受监管的电力购买协议(PPA) 5.26美元
    2032 过渡 双边 / 自由市场 受监管的PPA(最后一年) 4.75美元
    2033 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2034 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2035 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2036 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2037 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2038 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2039 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2040 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    2041 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
    累计 7050万美元

    4. 无杠杆估值参考矩阵(折现现金流敏感性分析)

    估值反映了剩余约18年运营寿命(5年合同期+13年电力购买协议(PPA)到期后)期间净现金流的现金流折现(DCF):
    无杠杆资本成本(折现率) 隐含企业价值(百万美元) 基于合同现金流的隐含倍数 隐含EV / 装机容量(兆瓦)
    7.5%(低风险/雷亚尔对冲) 4460万美元 8.48x 147万美元/兆瓦
    8.5%(核心基础设施门槛) 4110万美元 7.81x 136万美元/兆瓦
    9.5%(新兴市场基准) 3810万美元 7.24x 126万美元/兆瓦
    10.5%(保守估计的股票回报率) 3540万美元 6.73倍 117万美元/兆瓦
    本假设性财务模型及随附的演示文稿(以下简称“本文件”)仅用于初步说明、结构设计和评估目的。 本文件并不构成,也不应被视为构成针对 30.24 MW 风电组合或任何关联实体的股份、配额、经营特许权、 实物资产或特殊目的实体(SPV)的要约、要约邀请、承销承诺或投资建议。
    假设性预测与前瞻性风险
    所有财务数据、容量因子、发电量(96.0 GWh/年)、发电量预测、运营成本假设、现货电价预测、税收制度以及电力购买协议(PPA)到期后的收益(约425万美元/年)均为前瞻性陈述,并基于指示性假设。 这些陈述涉及重大已知和未知的风险、不确定性及或有事项,包括但不限于:
    • 巴西东北部的风能资源波动性(P50/P90发电量偏差)及气候模式;
    • 电网限电、输电约束以及系统运营商调度指令(ONS);
    • 巴西自由电力市场(Ambiente de Contratação Livre — ACL)及差价结算价格(PLD)的波动;
    • 巴西雷亚尔(BRL)与美元(USD)之间的汇率波动;
    • 通货膨胀调整、运营与维护(O&M)合同的费用递增,以及备件供应链;
    • 由巴西国家电力监管局(ANEEL)、巴西能源委员会(CCEE)或巴西联邦/州税务机关作出的监管、法定、特许经营及财政方面的变更。
    实际现金流和期末资产价值可能与本模型中的预测存在重大差异。
    不作任何陈述、保证或承诺,且不得依赖
    资产所有者、运营商、财务建模师、顾问或其各自的董事、高管或代理人,均未就本文件中所述的数据、技术参数或预测的准确性、完整性、真实性或合理性作出任何明示或默示的陈述、保证或承诺。 收件人明确同意,不得将本文件作为商业依据。
    绝对免责声明
    在适用法律允许的最大范围内,作者、资产所有者、顾问、关联方及代表特此声明,对于因使用或依赖本文件中包含的任何信息、计算、假设或遗漏而导致的任何直接、间接、附带、后果性、特殊、惩罚性或信赖性损害(包括利润损失、 商业机会损失,或收件人或任何第三方因使用或依赖本文件所载的任何信息、计算结果、假设或遗漏而产生或与之相关的交易费用。
    独立尽职调查的要求
    收到本文件并不代替进行严格、独立的调查。 合格的潜在买家在签订任何交易或签署具有约束力的文件之前,必须与授权的外部法律顾问和技术顾问合作,自行开展独立的法律、税务、水文地质、风能资源(风速测量审查)、技术(风机状况评估)、监管及会计尽职调查。 所有技术、运营和商业数据室均仍受已签署的《保密协议》(NDA)条款的约束。

    Basic Details

    Target Price:

    $ 55,000,000

    Gross Revenue

    $7,850,000

    EBITDA

    $5,260,000

    Business ID:

    L#20261148

    Country

    巴西

    详情

    Business ID:L#20261148
    Property Type:可再生能源 - 风能, 发电厂
    Property Status:For Sale
    Target Price: $ 55,000,000
    Gross Revenue:$ 7,850,000
    EBITDA:$ 5,260,000
    Target Price / Revenue:7.01x
    Target Price / EBITDA:10.46x
    Contact M&A Advisor


      Published on 3 10 月, 2026 在 5:57 下午. 更新 3 10 月, 2026 在 5:57 下午

      这是一个极具吸引力的投资机会,可收购位于巴西东北部的一处30.24兆瓦的运营中风电资产组合,该组合包含两座已全面投产的风电场,拥有长期合同收入且无债务。 该组合受益于有效期分别至2031年和2032年的受监管购电协议(PPA),不仅能提供可预测的短期现金流,而且在现有合同到期后仍具备显著的经济寿命和增值潜力。

      主要投资亮点

      关键指标 投资组合
      装机容量 30.24 兆瓦
      经营性资产 2个风电场 / 2家特殊目的公司
      预计年发电量 96.0 GWh
      缩减后的净现金流量 ~526万美元/年
      债务 零 / 已全额支付的资产
      购电协议到期 2031年和2032年
      PPA到期后的增长潜力 ~425万美元/年
      额外经济寿命 约13年
      地点 巴西东北部
      运行状态 全面投入运营

      投资组合概览

      该投资组合包括两个已投运的风电场,每个风电场的装机容量均为15.12兆瓦。

      预计这些资产合计每年可产生约96.0 GWh的电力。

      合同现金流量

      该投资组合受益于现有购电协议(PPA)下的长期合同收入,从而使近期现金流情况清晰可预见。

      扣除运营维护、经营活动及税费后,这些资产每年可产生约526万美元的净现金流。

      现有电力购买协议(PPA)到期后,预计这些资产尚有约13年的经济寿命,这为通过重新签订合同、双边电力销售或替代性商业化策略来获取额外价值创造了机会。

      PPA 后的预计年现金流:约 425 万美元

      合同收入可见性

      现有的电力购买协议(PPA)有效期分别至2031年和2032年,可在合同期内保障可预测的现金流。

      PPA 签署后存在显著上涨空间

      在当前购电协议(PPA)到期后,该设施仍剩余约13年的经济寿命,这为持续运营和收益优化提供了可观的潜力。

      交易机会

      业主正在考虑将该运营中的风电资产组合出售给一家合格的战略或财务投资者。

      交易:收购该投资组合/特殊目的实体(SPV)100%的股权
      资产:2座已投运的风电场
      装机容量:30.24 兆瓦
      年发电量:约96.0 GWh
      地理:巴西东北部
      状态:全面投入运行
      债务:零
      PPA:合同期限至2031–2032年
      年度合同净现金流:约526万美元
      PPA 后的预计年现金流:约 425 万美元

      符合资格的各方在签署保密协议后,可获取更多技术、法律、商业和财务信息。

      美元金额是根据截至2026年9月9日约1美元兑5.09巴西雷亚尔的汇率换算得出的参考数值。原始数据以巴西雷亚尔为单位;技术数据和项目特征均按来源材料中的原样呈现。

      假设性财务模型:30.24 兆瓦已投运风电项目组合(巴西东北部)

      除非另有说明,所有数据单位均为百万美元。假设汇率为:5.09 巴西雷亚尔/美元。

      1. 关键运营与商业基准假设

      运营指标 风电场1 风电场 2 合并投资组合
      装机容量 15.12 兆瓦 15.12 兆瓦 30.24 兆瓦
      预计年发电量 48.7 GWh 47.4 GWh 96.1 GWh(目标值约为96.0 GWh)
      隐含容量因子 ~36.8% ~35.8% ~36.3%
      PPA到期日 2031年12月31日 2032年12月31日 2031(WF1)/ 2032(WF2)
      缩减后的净现金流 — — 526万美元/年
      商户 / PPA 后的净现金流 — — 425万美元/年
      PPA期满后的剩余经济寿命 13年(至约2044年) 13年(至约2045年) 约13年
      现有资本结构 零债务 零债务 100% 股权 / 无债务

      2. 代表性收入、运营与维护费用及净现金流概况(合并损益表替代指标)

      由于该投资组合在扣除运营成本和巴西法定企业所得税(实际利润税/推定利润税)后,可产生双方约定的每年526万美元的合同净现金流,因此其运营指标细目如下:
      财务明细项目(百万美元) 合同期限(2027–2031) 过渡年(2032)* 《购电协议》到期后时期(2033–2044)
      总电力收入 7.85美元(约合81.7美元/兆瓦时) 6.90美元 6.25美元(约合65.0美元/兆瓦时)
      定期运维及汽轮机服务协议 ($1.15) ($1.15) ($1.25)(老化缓冲液)
      土地租赁、特许权使用费及特许权税 ($0.25) ($0.23) ($0.20)
      输电(TUST)与并网电价 ($0.35) ($0.35) ($0.35)
      一般及行政 / 特殊目的实体(SPV)管理 ($0.20) ($0.20) ($0.20)
      EBITDA 5.90 美元(毛利率 75.2%) 4.97美元(毛利率72.0%) 4.25 美元(毛利率 68.0%)
      维护资本支出储备金 ($0.15) ($0.18) ($0.22)
      所得税及社会保险费(CSLL/PIS/COFINS) ($0.49) ($0.42) ($0.38)
      无杠杆自由现金流(净现金流) 5.26美元 4.37美元 3.65 美元 – 4.25 美元
      *注:2032年,1号风电场将在商业/自由市场条件下运营,而2号风电场将完成其电力购买协议(PPA)的最后一年。

      3. 无杠杆现金流预测表(15年预测期,2027–2041年)

      年 资产制度 WF1 状态 WF2 状态 净现金流(百万美元)
      2027 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
      2028 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
      2029 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
      2030 已全部签约 受监管的电力购买协议(PPA) 受监管的电力购买协议(PPA) 5.26美元
      2031 已全部签约 受监管的PPA(最后一年) 受监管的电力购买协议(PPA) 5.26美元
      2032 过渡 双边 / 自由市场 受监管的PPA(最后一年) 4.75美元
      2033 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2034 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2035 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2036 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2037 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2038 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2039 PPA期后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2040 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      2041 PPA期满后的完整生命周期 双向/ACL 商户 双向/ACL 商户 4.25美元
      累计 7050万美元

      4. 无杠杆估值参考矩阵(折现现金流敏感性分析)

      估值反映了剩余约18年运营寿命(5年合同期+13年电力购买协议(PPA)到期后)期间净现金流的现金流折现(DCF):
      无杠杆资本成本(折现率) 隐含企业价值(百万美元) 基于合同现金流的隐含倍数 隐含EV / 装机容量(兆瓦)
      7.5%(低风险/雷亚尔对冲) 4460万美元 8.48x 147万美元/兆瓦
      8.5%(核心基础设施门槛) 4110万美元 7.81x 136万美元/兆瓦
      9.5%(新兴市场基准) 3810万美元 7.24x 126万美元/兆瓦
      10.5%(保守估计的股票回报率) 3540万美元 6.73倍 117万美元/兆瓦
      本假设性财务模型及随附的演示文稿(以下简称“本文件”)仅用于初步说明、结构设计和评估目的。 本文件并不构成,也不应被视为构成针对 30.24 MW 风电组合或任何关联实体的股份、配额、经营特许权、 实物资产或特殊目的实体(SPV)的要约、要约邀请、承销承诺或投资建议。
      假设性预测与前瞻性风险
      所有财务数据、容量因子、发电量(96.0 GWh/年)、发电量预测、运营成本假设、现货电价预测、税收制度以及电力购买协议(PPA)到期后的收益(约425万美元/年)均为前瞻性陈述,并基于指示性假设。 这些陈述涉及重大已知和未知的风险、不确定性及或有事项,包括但不限于:
      • 巴西东北部的风能资源波动性(P50/P90发电量偏差)及气候模式;
      • 电网限电、输电约束以及系统运营商调度指令(ONS);
      • 巴西自由电力市场(Ambiente de Contratação Livre — ACL)及差价结算价格(PLD)的波动;
      • 巴西雷亚尔(BRL)与美元(USD)之间的汇率波动;
      • 通货膨胀调整、运营与维护(O&M)合同的费用递增,以及备件供应链;
      • 由巴西国家电力监管局(ANEEL)、巴西能源委员会(CCEE)或巴西联邦/州税务机关作出的监管、法定、特许经营及财政方面的变更。
      实际现金流和期末资产价值可能与本模型中的预测存在重大差异。
      不作任何陈述、保证或承诺,且不得依赖
      资产所有者、运营商、财务建模师、顾问或其各自的董事、高管或代理人,均未就本文件中所述的数据、技术参数或预测的准确性、完整性、真实性或合理性作出任何明示或默示的陈述、保证或承诺。 收件人明确同意,不得将本文件作为商业依据。
      绝对免责声明
      在适用法律允许的最大范围内,作者、资产所有者、顾问、关联方及代表特此声明,对于因使用或依赖本文件中包含的任何信息、计算、假设或遗漏而导致的任何直接、间接、附带、后果性、特殊、惩罚性或信赖性损害(包括利润损失、 商业机会损失,或收件人或任何第三方因使用或依赖本文件所载的任何信息、计算结果、假设或遗漏而产生或与之相关的交易费用。
      独立尽职调查的要求
      收到本文件并不代替进行严格、独立的调查。 合格的潜在买家在签订任何交易或签署具有约束力的文件之前,必须与授权的外部法律顾问和技术顾问合作,自行开展独立的法律、税务、水文地质、风能资源(风速测量审查)、技术(风机状况评估)、监管及会计尽职调查。 所有技术、运营和商业数据室均仍受已签署的《保密协议》(NDA)条款的约束。

      MergersCorp M&A
      International 如下所见

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1