© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
| 公制 | 规格 |
| 交易范围 | 100% 股权 |
| 电网/区域运营商 | ERCOT(西部、北部、北中部、南部) |
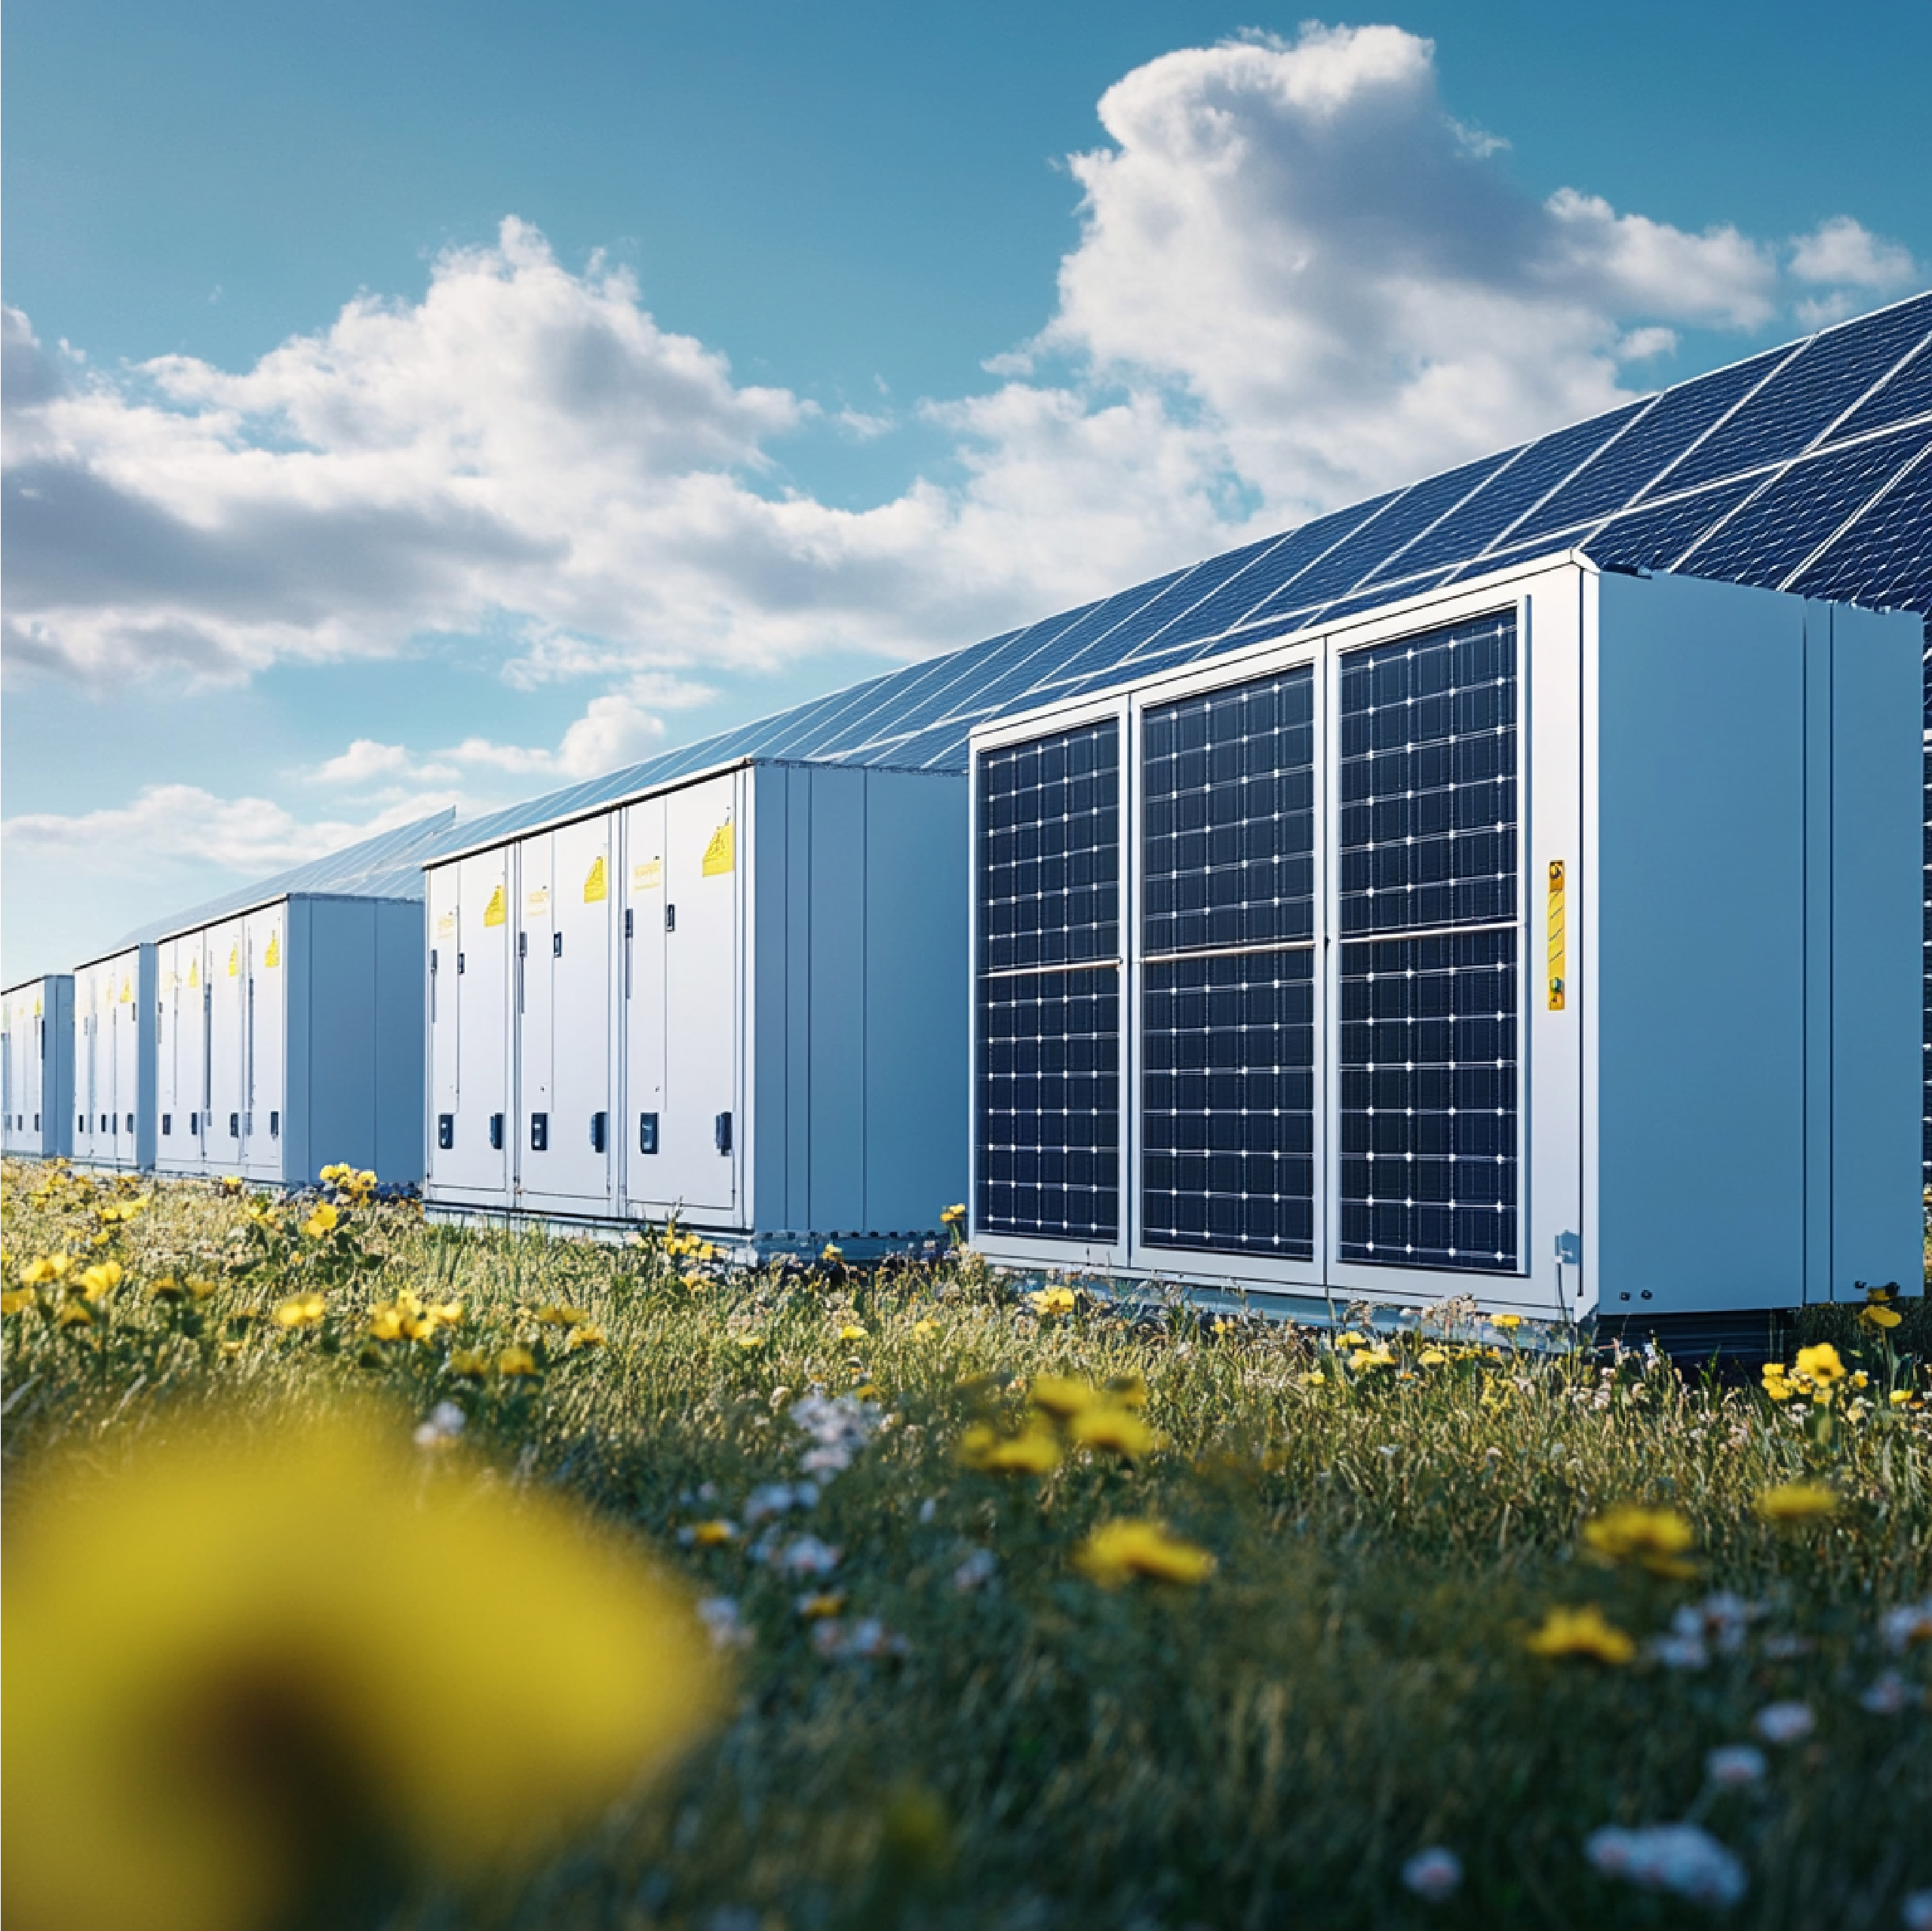
| 总发电及储能容量 | 240 兆瓦光伏发电 / 1,178.8 兆瓦时电池储能系统 |
| 目标COD时间窗口 | 2027年第二季度至2027年第三季度(2028年全面投入运营) |
| 估值定价依据 | 100,000 美元/兆瓦 光伏 · 10,000 美元/兆瓦时 电池储能系统 |
| 光伏隐含价值 | 2400万美元(240兆瓦 × 10万美元/兆瓦) |
| 存储隐含价值 | 1,180万美元(1,178.8 MWh × 1万美元/MWh) |
| 隐含投资组合价值 | 3580万美元 |
| 联邦税收抵免资格 | 100%符合ITC资格(根据IRA规定,按30%–40%的比例计算) |
| 项目 | ERCOT 区域 | 光伏装机容量(兆瓦) | BESS 容量(MWh) | 开发 / SGIA 状态 | 税收抵免叠加 | 目标 COD | 隐含价值 |
| 地点 1 | 西部 | — | 226.8 | 已获得全部许可 / 并网工作正在进行中 | 30% ITC简体中文(大陆) | 2027年第二季度 | 230万美元 |
| 地点 2 | 北 | — | 380.0 | 已获得全部许可 / 并网正在进行中 | 30% ITC简体中文(大陆) | 2027年第三季度 | 380万美元 |
| 位置 3 | 北中部 | 50 | 200.0 | SGIA 已执行 | 30% ITC + 10% EC 奖励 | 2027年第二季度 | 700万美元 |
| 地点 4 | 南方 | 190 | 372.0 | SGIA 已执行 | 30% ITC + 10% EC 奖励 | 2027年第三季度 | 2270万美元 |
| 合计 | ERCOT | 240 兆瓦 | 1,178.8 兆瓦时 | 后期阶段 / 互连技术(高级) | 最高可达40%的ITC | 2027 | 3580万美元 |
| 类别 | 明细项目 / 指标 | 下行风险(看跌情景) | 基本情景(承保) | 看涨因素(看涨情景) | 注释 / 方法论 |
| 1. 投资组合范围与资产 | 项目总数 | 4 项资产 | 4 项资产 | 4 项资产 | 地点 1、地点 2、地点 3、地点 4 |
| 地点 1(ERCOT 西部) | — 光伏发电 / 226.8 兆瓦时 | — 光伏 / 226.8 兆瓦时 | — 光伏 / 226.8 兆瓦时 | 已获全部许可 · 30% 投资税收抵免 · 2027年第二季度 · 价值230万美元 | |
| 地点 2(ERCOT 北部) | — 光伏 / 380.0 兆瓦时 | — 光伏 / 380.0 兆瓦时 | — 光伏 / 380.0 兆瓦时 | 已获全部许可 · 30% 投资税收抵免 (ITC) · 2027 年第三季度 · 价值 380 万美元 | |
| 地点 3(ERCOT 北中部) | 50 兆瓦 / 200.0 兆瓦时 | 50 兆瓦 / 200.0 兆瓦时 | 50 兆瓦 / 200.0 兆瓦时 | SGIA 已签约 · 40% 投资税收抵免 (EC) · 2027 年第二季度 · 700 万美元 | |
| 地点 4(ERCOT 南部) | 190 兆瓦 / 372.0 兆瓦时 | 190 兆瓦 / 372.0 兆瓦时 | 190 兆瓦 / 372.0 兆瓦时 | SGIA 已签约 · 40% 投资税收抵免 (EC) · 2027 年第三季度 · 合同金额 2270 万美元 | |
| 投资组合总容量 | 240 兆瓦 / 1,178.8 兆瓦时 | 240 兆瓦 / 1,178.8 兆瓦时 | 240 兆瓦 / 1,178.8 兆瓦时 | 4个地点的电池储能系统(BESS)持续时间均为4小时 | |
| 目标COD时间窗口 | 2027-2028 | 2027-2028 | 2027-2028 | 针对地点3和4已执行的SGIA(占总价值的83%) | |
| 2. 开发估值 | 光伏定价基准(10万美元/兆瓦) | 2400万美元 | 2400万美元 | 2400万美元 | 240 兆瓦 × 10万美元/兆瓦(第3和第4个地点) |
| BESS定价依据(1万美元/兆瓦时) | 1180万美元 | 1180万美元 | 1180万美元 | 1,178.8 兆瓦时 × 10,000 美元/兆瓦时(地点 1 至 4) | |
| 隐含收购价格 | 3,580万美元 | 3580万美元 | 3580万美元 | 100%股权收购 | |
| 3. 项目资本支出与融资 | 交钥匙EPC资本支出(太阳能+电池储能系统) | 4.751亿美元 | 4.751亿美元 | 4.6亿美元 | 光伏:850美元/kWdc · 电池储能系统(4小时):230美元/kWh |
| 并网与软成本 | 5790万美元 | 5790万美元 | 5420万美元 | POI机柜、通用连接线、TSP保证金 | |
| 资金总用途(资本支出 + 开发支出) | 5.688亿美元 | 5.688亿美元 | 5.5亿美元 | 达到商业运营所需总资本 | |
| 税收权益收益(ITC) | 1.57亿美元 | 1.916亿美元 | 2.384亿美元 | 看跌:30%(基准)· 基本水平:36.6% · 看涨:46.6% | |
| 高级项目债务融资 | 2.85亿美元 | 3.2亿美元 | 3.35亿美元 | 建设期至到期贷款(杠杆率约60%) | |
| 赞助商净资产核查 | 1.268亿美元 | 5720万美元 | 3160万美元 | 发起人所需承诺的净权益 | |
| 4. 情景驱动因素 | BESS 收入结构(美元/千瓦·年) | 110 美元 / 千瓦·年 | 145 美元 / 千瓦·年 | 185 美元/千瓦·年 | 辅助服务(ECRS/RRS)+ RT套利 |
| 太阳能光伏发电价格(美元/兆瓦时) | 26.0 美元/兆瓦时 | 34.0 美元/兆瓦时 | 42.0 美元/兆瓦时 | 节点式机房与紧凑型数据中心机房 | |
| 商业承购结构 | 100% 现货商户 | 60% 包干制 / 40% 现货制 | 80% 定期合约 / 20% 现货 | 已就超大规模数据中心项目签署意向书 | |
| 高级债务综合利率 | 7.25%(SOFR + 250 个基点) | 6.50%(SOFR + 200 个基点) | 5.75%(SOFR + 165 个基点) | 18年期的递减摊销 | |
| 5. 经营业绩 | 年均净收入(第1至5年) | 5820万美元 | 7960万美元 | 1.042亿美元 | 1–4号地点的总发电量 |
| 年均息税折旧及摊销前利润(第1至5年) | 4650万美元 | 6680万美元 | 8950万美元 | 扣除运营与维护费用、土地租赁费、保险费及房产税后的净额 | |
| 投资组合平均债务服务覆盖率 | 1.28x | 1.48倍 | 1.82倍 | 最低要求契约倍数:1.20倍–1.30倍 | |
| 6. 退货指标 | 无杠杆项目内部收益率(25年) | 8.4% | 11.8% | 15.6% | 杠杆前项目总回报 |
| 杠杆股权内部收益率(持有至到期) | 11.2% | 17.4% | 24.8% | 25年赞助商股权回报率 | |
| 杠杆权益内部收益率(在COD+7时退出) | 12.8% | 19.6% | 27.5% | 7年后的二级市场退出 | |
| 权益倍数(投资完成日+7天的投资后权益) | 1.75倍 | 2.45倍 | 3.35倍 | 投资方股权的倍数 | |
| 按10%折现率计算的股权净现值 | 1,850万美元 | 7420万美元 | 1.428亿美元 | 发起人分派的净现值 | |
| 赞助商投资回收期 | 4.8年 | 2.2年 | 1.4年 | 初始股权融资达到收支平衡 | |
| 7. 10年期股权现金流 | 第0年 / 施工(2026/27) | (1.268亿美元) | (5720万美元) | (3160万美元) | 初始发起人净权益提取 |
| (基本情景下的自由现金流(FCFE)走势) | 2027年第一学年(COD) | 1580万美元 | 2300万美元 | 3240万美元 | 息税折旧及摊销前利润(EBITDA)减去债务利息、税项及优先股股息 |
| 第2年 / 2028年 | 2240万美元 | 3150万美元 | 4410万美元 | 全年运营运行率 | |
| 第3年 / 2029年 | 2410万美元 | 3350万美元 | 4680万美元 | 发起人实现累计正现金流 | |
| 第4年 / 2030年 | 2550万美元 | 3510万美元 | 4890万美元 | 稳定运行阶段 | |
| 第5年 / 2031年 | 2680万美元 | 3640万美元 | 5070万美元 | 稳定运行阶段 | |
| 第6年 / 2032年 | 2900万美元 | 3930万美元 | 5420万美元 | 转手后,税务权益优先股的门槛要求降低 | |
| 第7年 / 2033年(电池增强) | 2450万美元 | 3670万美元 | 5200万美元 | 其中包括450万美元的基站扩容资本支出 | |
| 第8年 / 2034年 | 3120万美元 | 4250万美元 | 5810万美元 | 扩容后的容量恢复 | |
| 9年级 / 2035年 | 3240万美元 | 4390万美元 | 6000万美元 | 高利润率的合同现金流 | |
| 10年级 / 2036年 | 3360万美元 | 4540万美元 | 6210万美元 | 累计基本情景自由现金流(FCFE):3.673亿美元 |
机密文件,仅供参考:本财务模型及随附的预测数据仅用于说明和初步讨论之目的。 本文所含的假设、估算、现金流及回报指标(包括内部收益率(IRR)和回收期)均为基于理论市场条件、行业标准基准及初步数据的前瞻性陈述。它们不构成购买或出售证券的要约、具有约束力的估值、投资建议或融资承诺。
由于市场波动、监管变化、环境责任、购电协议条款(例如与魁北克水电公司(Hydro-Québec)的购电协议谈判)以及不可预见的设施重启/维护成本,实际运营和财务表现可能与预期存在重大差异。 潜在投资者、贷款方和战略买家在签订任何具有约束力的交易之前,必须自行开展独立的技术、法律、环境和财务尽职调查。
© 2025 MergersCorp M&A International is a global brand operating through a number of professional firms and constituent entities (“Members”) located throughout the world to provide Investment Banking, Corporate Finance, and Advisory Services and other client-related professional services. The Member Firms (“Members”) are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit our Disclaimer: https://mergerscorp.com/disclaimer. MergersCorp M&A International's franchising program is not offered to individuals or entities located in the United States.
The franchising program is offered by MergersUK Limited, a UK Company with its registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom.
MergersCorp M&A International provides strategic business advisory services, including preparing companies for growth and capital access. Through partnerships with licensed investment bankers, clients can access tailored capital-raising solutions.
U.S. Investment Banking Securities transactions are exclusively conducted by Spektrum Capital Advisors LLC, a Registered Representative of, and Securities Products offered through, BA Securities, LLC, a FINRA-registered broker-dealer. Check the background of investment professionals associated with this site on Broker Check.
This website is operated by MergersUS Inc a US Corporation with registered office at


描述
主要交易及估值指标
定价
投资组合资产构成
机密文件,仅供参考:本财务模型及随附的预测数据仅用于说明和初步讨论之目的。 本文所含的假设、估算、现金流及回报指标(包括内部收益率(IRR)和回收期)均为基于理论市场条件、行业标准基准及初步数据的前瞻性陈述。它们不构成购买或出售证券的要约、具有约束力的估值、投资建议或融资承诺。
由于市场波动、监管变化、环境责任、购电协议条款(例如与魁北克水电公司(Hydro-Québec)的购电协议谈判)以及不可预见的设施重启/维护成本,实际运营和财务表现可能与预期存在重大差异。 潜在投资者、贷款方和战略买家在签订任何具有约束力的交易之前,必须自行开展独立的技术、法律、环境和财务尽职调查。
Basic Details
Target Price:
$ 35,800,000
Gross Revenue
$32,400,000
EBITDA
$23,000,000
Business ID:
L#20261136
Country
美国
State:
美国
详情
Published on 3 10 月, 2026 在 6:03 下午. 更新 3 10 月, 2026 在 6:03 下午