web analytics
Contact M&A Advisor


    500兆瓦太阳能光伏发电项目

    描述

    L#20261157

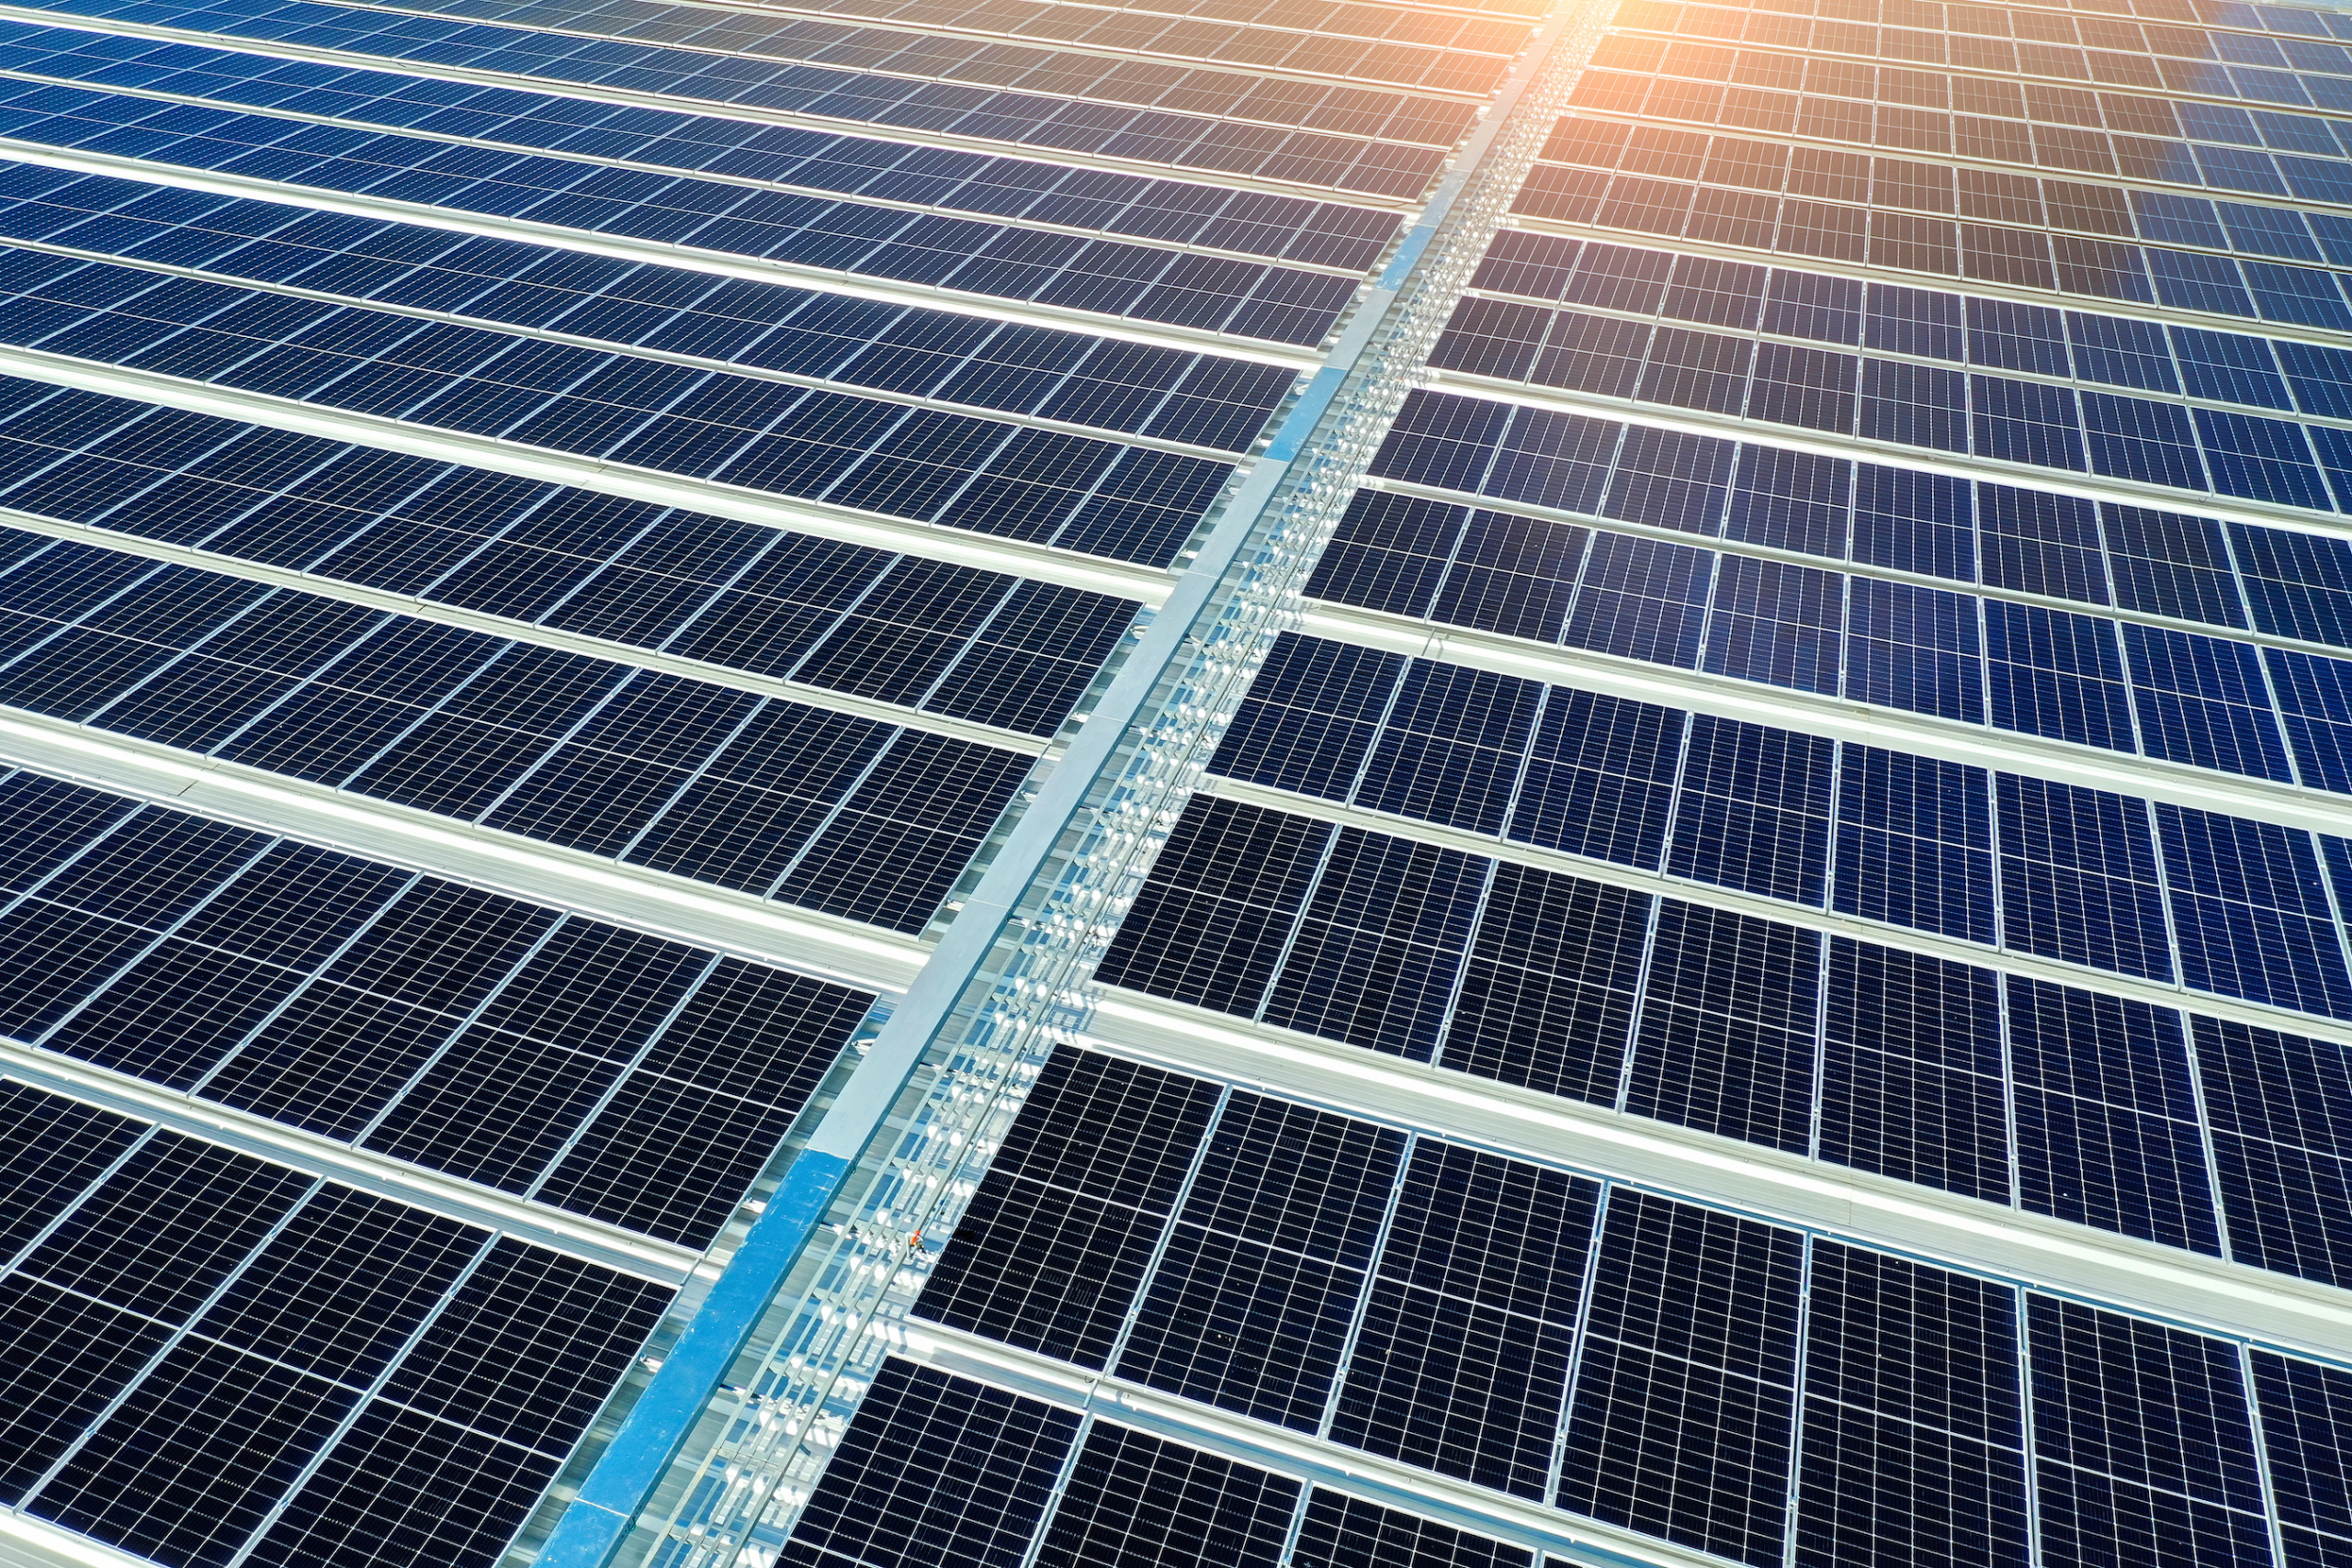
    位于赞比亚铜带省的一个500 MWac/650 MWp公用事业规模太阳能光伏项目。该项目正在已确权的603公顷地块上开发,毗邻现有的330 kV输电线路,是该国规模最大的太阳能开发项目之一。

    该项目与该国国有电力公司签署了一份为期25年、以美元计价的“照付不议”购电协议(PPA),该协议通过与美国生产者物价指数(PPI)挂钩,为项目提供了长期可预见的合同收入保障及通胀对冲机制。该购电协议还获得了赞比亚政府提供的直接主权付款担保。

    项目发起方正在物色选定的EPC&F合作伙伴和一级机构股权投资者,以配合由国际金融公司(IFC)、非洲开发银行和美国国际开发金融公司(DFC)组成的多边银团贷款,共同完善资本结构,其中商业贷款部分将获得国际多边投资担保机构(MIGA)的担保。

    主要投资亮点

    工厂产能 500 MWac / 650 MWp 直流
    项目地点 赞比亚铜带省
    场地面积 603.1公顷
    PPA 期限 25 年
    合同费率 0.080美元/千瓦时
    收入增长 美国生产者价格指数(PPI)——年化下限2%/上限4%
    承购结构 “照付不议”
    承购方 国有全国性公用事业公司
    项目总成本 5.19亿美元
    资本结构 75% 优先债务 / 25% 股权
    25年累计收入 30.5亿美元
    发起人基础权益内部收益率 23.9%(税后)
    银行案例 权益内部收益率 17.5%
    资金倍数 11.5倍
    目标 COD 2029年第三季度

    来源:项目资料。

    合同收入模式

    该投资方案以长期合同约定的美元收入为支撑,在电力购买协议(PPA)有效期内,这将显著降低因市场电价波动带来的风险敞口。

    PPA 结构

    • 合同电价:0.080美元/千瓦时
    • 期限:自交付之日起25年
    • 承购量:照付不议
    • 指数化:与美国生产者价格指数(PPI)挂钩
    • 涨幅区间:年增长率下限为2%,上限为4%
    • 承购方:国有全国性公用事业公司
    • 购电协议(PPA)签署日期:2026年5月28日
    • 合同收入: 25年累计约30.5亿美元

    该购电协议(PPA)提供了长期的美元收入流,并通过与美国生产者物价指数(PPI)挂钩,提供了合同约定的通胀保护。

    主权担保的证券组合

    该项目得益于一套多层次的合同和政治风险保障机制。

    第一级——主权支持

    赞比亚政府提供一项不可撤销的“最后支付担保”,并配有旨在保护债务和股权的四级终止付款优先顺序安排,其中包括12%的股权内部收益率下限。该方案还包含税收和外汇稳定条款。

    第2层——承购方保障

    该购电协议(PPA)规定了为期25年的美元“照付不议”承诺,并辅以备用信用证以及针对视为已发电量的补偿条款。

    第三层——贷款人保护

    贷款人可享有接管权、补救权和债务转让权,以及付款重定向机制和指定保险赔款保护。

    第4级——政治风险保险

    该结构包括MIGA的主权债务违约保障,涵盖不可兑换、征用、战争和违约等风险,并附加了ATIDI的区域性政治风险附加保障。

    项目与开发进展

    该项目已走出早期开发阶段,并已达成关键的合同和监管里程碑。

    • 购电协议(PPA)签署日期:2026年5月28日
    • 能源监管委员会的有条件批准:已于2026年6月18日收到
    • 实施协议:正在进行深入谈判
    • 目标财务结算时间:自《资产购买协议》(PPA)签署之日起12至15个月内
    • 商业运营目标:2029年第三季度
    • 第一阶段收入:计划于2028年第三季度开始实现
    • 输电线路:紧邻现有的330千伏输电线路

    财务概况

    基本情景

    财务指标 预计
    项目总成本 5.19亿美元
    优先债务 75%
    权益 25%
    发起人基础权益内部收益率 23.9%(税后)
    银行案例 权益内部收益率 17.5%
    25年资金倍数 11.5倍
    累计收入 30.5亿美元

    该项目的基准情景显示,投资方的税后股权内部收益率为23.9%;而在压力测试假设下,银行情景下的股权内部收益率为17.5%。

    技术与资产概况

    该项目将采用固定倾角双面N型TOPCon太阳能光伏技术,该技术因其技术成熟、无活动部件且适合在该地区进行公用事业规模部署而被选中。

    该500 MWac电厂计划分三个阶段建设,分别为300 MWac、100 MWac和100 MWac,从而形成分阶段建设与投产的结构。

    创造附加价值

    合同约定的碳收入

    该项目预计每年可产生约110万吨二氧化碳当量的碳信用额,潜在的合同碳减排量收入每年最高可达1380万美元。

    重要的是,这一潜在上涨空间并未计入基准情景下的股票回报率,从而为投资者创造了额外的价值增长机会。

    区域管道

    该项目发起方正在利用类似的项目和融资框架,在马拉维、莫桑比克和刚果民主共和国境内开发一条覆盖范围更广的区域管道。

    明细项目 Y1(2029) Y2(2030) Y5 (2033) Y10 (2038) Y15 (2043) Y18 (2046) Y25 (2053)
    净发电量(GWh) 1,267.5 1,261.2 1,242.4 1,211.7 1,181.7 1,164.1 1,123.9
    有效电价(美元/千瓦时) 0.0800美元 0.0820美元 0.0883美元 $0.1000 0.1131美元 0.1218美元 0.1448美元
    PPA收入(百万美元) 101.40 103.42 109.73 121.13 133.67 141.80 162.77
    营业费用(百万美元) (7.00) (7.18) (7.73) (8.74) (9.89) (10.65) (12.66)
    息税折旧及摊销前利润(EBITDA)(百万美元) 94.40 96.24 102.00 112.39 123.78 131.15 150.11
    息税折旧摊销前利润率 93.1% 93.1% 93.0% 92.8% 92.6% 92.5% 92.2%
    折旧(百万美元) (34.60) (34.60) (34.60) (34.60) (34.60) 0.00 0.00
    优先级权益(百万美元) (27.25) (26.39) (23.51) (17.38) (9.24) (2.59) 0.00
    EBT(百万美元) 32.55 35.25 43.89 60.41 79.94 128.56 150.11
    企业所得税(20%)(百万美元) (6.51) (7.05) (8.78) (12.08) (15.99) (25.71) (30.02)
    CFADS 项目(百万美元) 87.89 89.19 93.22 100.31 107.79 105.44 120.09
    高级本金偿还 (12.34) (13.20) (16.08) (22.21) (30.35) (36.99) 0.00
    高级债务总偿付额 (39.59) (39.59) (39.59) (39.59) (39.59) (39.59) 0.00
    归属于股权持有人的自由现金流(FCFE) 48.30 49.60 53.63 60.72 68.20 65.85 120.09
    高级债务服务覆盖率(DSCR) 2.22倍 2.25倍 2.35倍 2.53倍 2.72倍 2.66倍 不适用

    重要法律免责声明及通知

    1. 仅供参考及说明之用本财务模型、项目概要及随附的预测(以下简称“材料”)仅为初步参考和讨论之用。 它们不构成、也不应被解释为出售要约、购买要约邀请或购买任何证券、债务工具、股权或金融产品的建议,亦不构成任何一方提供融资、股权承销或银团贷款的承诺。

    2. 前瞻性陈述与预测 本文所载的现金流预测、内部收益率(IRR)、债务偿付覆盖率(DSCR)、资金倍数、发电量数据以及电价指数化内容均为前瞻性陈述。 这些前瞻性陈述基于一系列运营、监管、宏观经济及技术方面的假设——包括但不限于太阳辐射强度(P50/P90)、光电组件衰减率、美国生产者价格指数(PPI)涨幅上限、电网可用性、购电方付款履约情况以及外汇可兑换性。 前瞻性陈述本质上受重大商业、经济、主权及竞争方面的不确定性和意外情况影响,其中许多因素超出了项目开发商和发起方的控制范围。实际结果可能与这些预测中明示或暗示的结果存在重大差异。

    3. 不依赖原则与独立尽职调查发起人、财务建模师或其各自的关联方、董事、高管或顾问均未就本材料中所含信息或预测的准确性、完整性或合理性作出任何明示或默示的陈述或保证。 潜在的机构股权投资者、EPC&F 合作伙伴及潜在贷款方必须自行开展独立的技术、环境、税务、会计及法律尽职调查,包括对以下方面的独立评估:

    • 主权付款担保、终止时的偿付顺序以及根据赞比亚法律的可强制执行性;

    • 国家承购方的信用状况和运营稳定性;

    • 与330千伏输电基础设施相关的并网、电网稳定性和限电风险;以及

    • 政治风险保险(包括MIGA和ATIDI承保)以及多边债务融资(IFC、AfDB、DFC)的条款、定价和可获得性。

    4. 不构成财务、法律或税务建议本材料不构成法律、税务、会计、监管或投资建议。每位接收方均应咨询其独立的法律顾问、税务顾问和财务顾问,以确定参与拟议交易的商业、法律和财务上的利弊及风险。

    Basic Details

    Target Price:

    $ 0

    Gross Revenue

    $101,400,000

    EBITDA

    $9,400,000

    Business ID:

    L#20261157

    Country

    赞比亚

    详情

    Business ID:L#20261157
    Property Type:发电厂, 可再生能源——太阳能光伏
    Property Status:出租
    Target Price: $ 0
    Gross Revenue:$ 101,400,000
    EBITDA:$ 9,400,000
    Target Price / Revenue:TBD
    Target Price / EBITDA:TBD
    Contact M&A Advisor


      Published on 3 10 月, 2026 在 5:54 下午. 更新 3 10 月, 2026 在 5:54 下午

      位于赞比亚铜带省的一个500 MWac/650 MWp公用事业规模太阳能光伏项目。该项目正在已确权的603公顷地块上开发,毗邻现有的330 kV输电线路,是该国规模最大的太阳能开发项目之一。

      该项目与该国国有电力公司签署了一份为期25年、以美元计价的“照付不议”购电协议(PPA),该协议通过与美国生产者物价指数(PPI)挂钩,为项目提供了长期可预见的合同收入保障及通胀对冲机制。该购电协议还获得了赞比亚政府提供的直接主权付款担保。

      项目发起方正在物色选定的EPC&F合作伙伴和一级机构股权投资者,以配合由国际金融公司(IFC)、非洲开发银行和美国国际开发金融公司(DFC)组成的多边银团贷款,共同完善资本结构,其中商业贷款部分将获得国际多边投资担保机构(MIGA)的担保。

      主要投资亮点

      工厂产能 500 MWac / 650 MWp 直流
      项目地点 赞比亚铜带省
      场地面积 603.1公顷
      PPA 期限 25 年
      合同费率 0.080美元/千瓦时
      收入增长 美国生产者价格指数(PPI)——年化下限2%/上限4%
      承购结构 “照付不议”
      承购方 国有全国性公用事业公司
      项目总成本 5.19亿美元
      资本结构 75% 优先债务 / 25% 股权
      25年累计收入 30.5亿美元
      发起人基础权益内部收益率 23.9%(税后)
      银行案例 权益内部收益率 17.5%
      资金倍数 11.5倍
      目标 COD 2029年第三季度

      来源:项目资料。

      合同收入模式

      该投资方案以长期合同约定的美元收入为支撑,在电力购买协议(PPA)有效期内,这将显著降低因市场电价波动带来的风险敞口。

      PPA 结构

      该购电协议(PPA)提供了长期的美元收入流,并通过与美国生产者物价指数(PPI)挂钩,提供了合同约定的通胀保护。

      主权担保的证券组合

      该项目得益于一套多层次的合同和政治风险保障机制。

      第一级——主权支持

      赞比亚政府提供一项不可撤销的“最后支付担保”,并配有旨在保护债务和股权的四级终止付款优先顺序安排,其中包括12%的股权内部收益率下限。该方案还包含税收和外汇稳定条款。

      第2层——承购方保障

      该购电协议(PPA)规定了为期25年的美元“照付不议”承诺,并辅以备用信用证以及针对视为已发电量的补偿条款。

      第三层——贷款人保护

      贷款人可享有接管权、补救权和债务转让权,以及付款重定向机制和指定保险赔款保护。

      第4级——政治风险保险

      该结构包括MIGA的主权债务违约保障,涵盖不可兑换、征用、战争和违约等风险,并附加了ATIDI的区域性政治风险附加保障。

      项目与开发进展

      该项目已走出早期开发阶段,并已达成关键的合同和监管里程碑。

      财务概况

      基本情景

      财务指标 预计
      项目总成本 5.19亿美元
      优先债务 75%
      权益 25%
      发起人基础权益内部收益率 23.9%(税后)
      银行案例 权益内部收益率 17.5%
      25年资金倍数 11.5倍
      累计收入 30.5亿美元

      该项目的基准情景显示,投资方的税后股权内部收益率为23.9%;而在压力测试假设下,银行情景下的股权内部收益率为17.5%。

      技术与资产概况

      该项目将采用固定倾角双面N型TOPCon太阳能光伏技术,该技术因其技术成熟、无活动部件且适合在该地区进行公用事业规模部署而被选中。

      该500 MWac电厂计划分三个阶段建设,分别为300 MWac、100 MWac和100 MWac,从而形成分阶段建设与投产的结构。

      创造附加价值

      合同约定的碳收入

      该项目预计每年可产生约110万吨二氧化碳当量的碳信用额,潜在的合同碳减排量收入每年最高可达1380万美元。

      重要的是,这一潜在上涨空间并未计入基准情景下的股票回报率,从而为投资者创造了额外的价值增长机会。

      区域管道

      该项目发起方正在利用类似的项目和融资框架,在马拉维、莫桑比克和刚果民主共和国境内开发一条覆盖范围更广的区域管道。

      明细项目 Y1(2029) Y2(2030) Y5 (2033) Y10 (2038) Y15 (2043) Y18 (2046) Y25 (2053)
      净发电量(GWh) 1,267.5 1,261.2 1,242.4 1,211.7 1,181.7 1,164.1 1,123.9
      有效电价(美元/千瓦时) 0.0800美元 0.0820美元 0.0883美元 $0.1000 0.1131美元 0.1218美元 0.1448美元
      PPA收入(百万美元) 101.40 103.42 109.73 121.13 133.67 141.80 162.77
      营业费用(百万美元) (7.00) (7.18) (7.73) (8.74) (9.89) (10.65) (12.66)
      息税折旧及摊销前利润(EBITDA)(百万美元) 94.40 96.24 102.00 112.39 123.78 131.15 150.11
      息税折旧摊销前利润率 93.1% 93.1% 93.0% 92.8% 92.6% 92.5% 92.2%
      折旧(百万美元) (34.60) (34.60) (34.60) (34.60) (34.60) 0.00 0.00
      优先级权益(百万美元) (27.25) (26.39) (23.51) (17.38) (9.24) (2.59) 0.00
      EBT(百万美元) 32.55 35.25 43.89 60.41 79.94 128.56 150.11
      企业所得税(20%)(百万美元) (6.51) (7.05) (8.78) (12.08) (15.99) (25.71) (30.02)
      CFADS 项目(百万美元) 87.89 89.19 93.22 100.31 107.79 105.44 120.09
      高级本金偿还 (12.34) (13.20) (16.08) (22.21) (30.35) (36.99) 0.00
      高级债务总偿付额 (39.59) (39.59) (39.59) (39.59) (39.59) (39.59) 0.00
      归属于股权持有人的自由现金流(FCFE) 48.30 49.60 53.63 60.72 68.20 65.85 120.09
      高级债务服务覆盖率(DSCR) 2.22倍 2.25倍 2.35倍 2.53倍 2.72倍 2.66倍 不适用

      重要法律免责声明及通知

      1. 仅供参考及说明之用本财务模型、项目概要及随附的预测(以下简称“材料”)仅为初步参考和讨论之用。 它们不构成、也不应被解释为出售要约、购买要约邀请或购买任何证券、债务工具、股权或金融产品的建议,亦不构成任何一方提供融资、股权承销或银团贷款的承诺。

      2. 前瞻性陈述与预测 本文所载的现金流预测、内部收益率(IRR)、债务偿付覆盖率(DSCR)、资金倍数、发电量数据以及电价指数化内容均为前瞻性陈述。 这些前瞻性陈述基于一系列运营、监管、宏观经济及技术方面的假设——包括但不限于太阳辐射强度(P50/P90)、光电组件衰减率、美国生产者价格指数(PPI)涨幅上限、电网可用性、购电方付款履约情况以及外汇可兑换性。 前瞻性陈述本质上受重大商业、经济、主权及竞争方面的不确定性和意外情况影响,其中许多因素超出了项目开发商和发起方的控制范围。实际结果可能与这些预测中明示或暗示的结果存在重大差异。

      3. 不依赖原则与独立尽职调查发起人、财务建模师或其各自的关联方、董事、高管或顾问均未就本材料中所含信息或预测的准确性、完整性或合理性作出任何明示或默示的陈述或保证。 潜在的机构股权投资者、EPC&F 合作伙伴及潜在贷款方必须自行开展独立的技术、环境、税务、会计及法律尽职调查,包括对以下方面的独立评估:

      4. 不构成财务、法律或税务建议本材料不构成法律、税务、会计、监管或投资建议。每位接收方均应咨询其独立的法律顾问、税务顾问和财务顾问,以确定参与拟议交易的商业、法律和财务上的利弊及风险。

      MergersCorp M&A
      International 如下所见

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1