web analytics
Contact M&A Advisor


    成立了LATEM呼叫中心(BPO)

    描述

    L#20261175
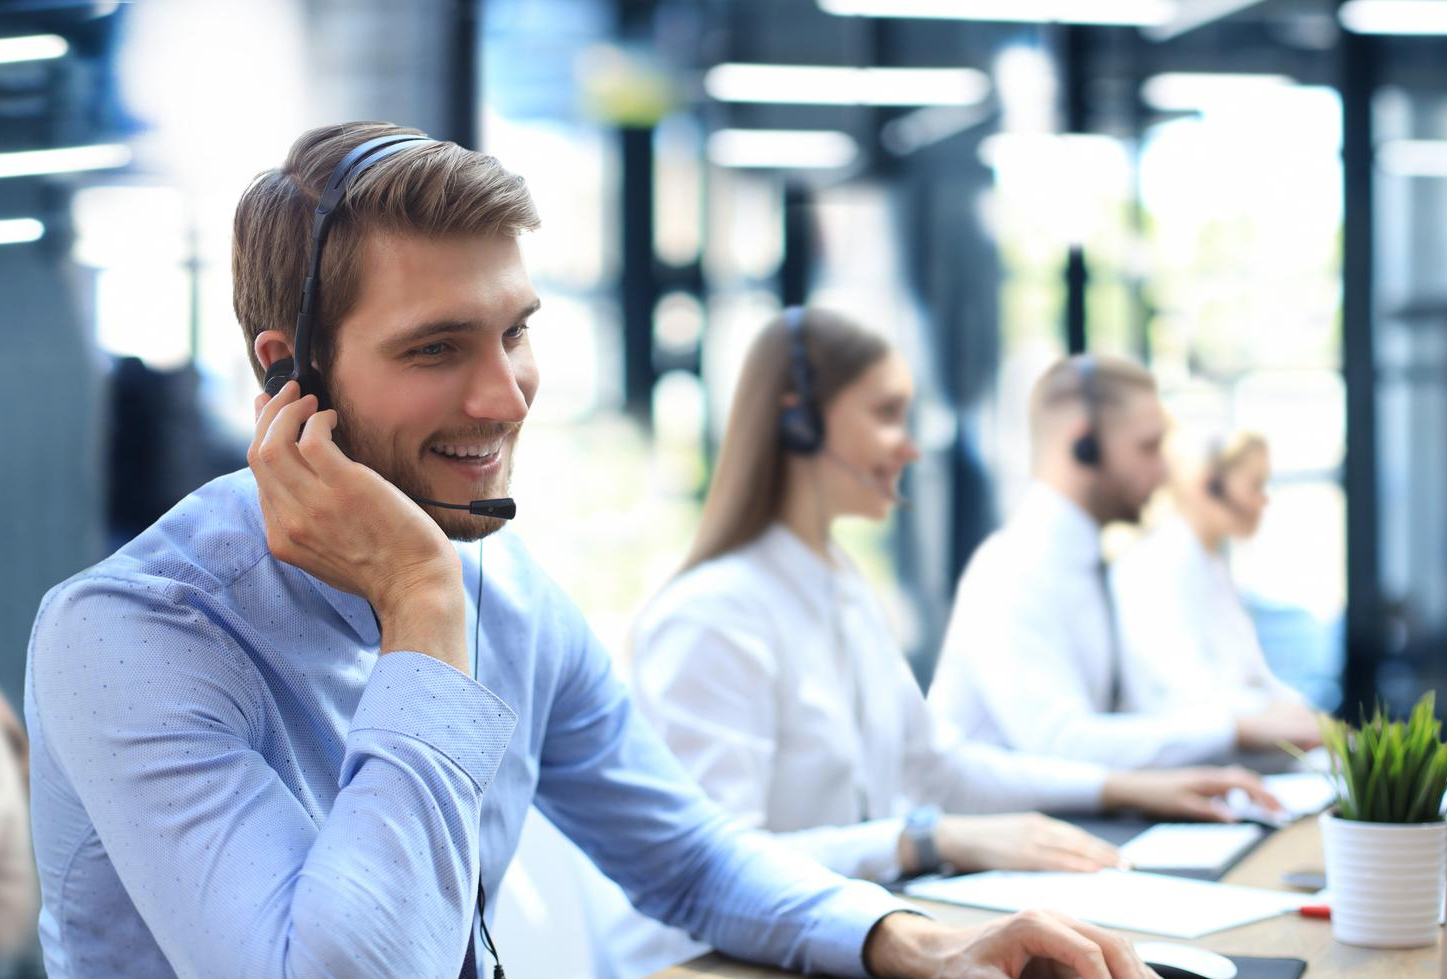
    Project Call Center 是一家成熟的业务流程外包(BPO)及全渠道联络中心平台,业务范围覆盖巴拿马(总部)和哥伦比亚。

    平台与基础设施的覆盖范围

    该公司拥有两处生产基地,直接雇员超过240人,且具备在不立即进行房地产资本支出的情况下扩充员工规模的内在能力:
    • 巴拿马城(总部)
    • 哥伦比亚

    客户组合与业务集中度

    该公司在四个核心垂直领域——金融服务、电信、零售/公用事业以及科技——提供催收、客户服务、销售和技术支持。
    • 当前规模:10份有效的客户合同,支持154个合同约定计费席位,剩余合同期限为1至5年。

    财务表现与展望

    在营收快速增长并于2024年达到326万美元峰值后,2025年业绩出现下滑,同时营业利润率也出现收窄。
    公制 2021 2022 2023 2024 2025(管理层收盘价)
    收入
    0.37百万美元
    219万美元
    296万美元
    326万美元
    249万美元
    EBITDA
    不适用
    -0.14百万美元
    -0.60百万美元
    0.15百万美元
    -0.64百万美元
    息税折旧摊销前利润率 不适用
    -6.4%
    -20.2%
    4.6%
    -25.5%
    历史数据包括经审计的财务报表(2021年)、编制报告(2024年)以及待核对的内部月度管理数据。

    扩张战略与规模化路线图

    • 合同基准:通过将合同到期时间错开至2026年至2036年之间,核心的约150个座位仍得到保障。
    • 2030年运力扩容:管理层的商业项目计划旨在到2030年将运力扩充至504个总计可计费座位.
    • 运营杠杆:巴拿马和哥伦比亚现有的实体设施拥有过剩产能,足以消化预计的座位增长,无需在短期内增加租赁场地。

    投资优势与关键尽职调查领域

    核心优势
    • 已获得全面许可的一站式资产:在巴拿马拥有罕见的监管许可(第42号法律规定的呼叫中心资质及ASEP长期特许经营权).
    • 区域套利:双国业务布局将采用美元结算的巴拿马承包业务与哥伦比亚高性价比的人才储备相结合.
    • 蓝筹级验证:在为一级区域性金融和电信企业提供服务方面拥有经证实的交付业绩.
    尽职调查的关键领域
    • 客户构成:ITS旗下实体(巴拿马和哥伦比亚)占2026年预计营业额的68%。
    • 扭亏为盈的执行:通过严格的运营纪律扭转2025年营收下滑(同比下降23%)和EBITDA利润率压缩(下降25.5%)的局面.
    • 管道项目转型:验证为实现2030年目标所需的、尚未签订合同的350座管道项目的商业可行性.

    Basic Details

    Target Price:

    $ 3,200,000

    Gross Revenue

    $3,260,000

    EBITDA

    TBD

    Business ID:

    L#20261175

    Country

    巴拿马

    City:

    巴拿马城

    详情

    Business ID:L#20261175
    Property Type:呼叫中心
    Property Status:For Sale
    Target Price: $ 3,200,000
    Gross Revenue:$ 3,260,000
    EBITDA:TBD
    Target Price / Revenue:0.98x
    Target Price / EBITDA:3200000x
    Contact M&A Advisor


      Published on 3 10 月, 2026 在 5:46 下午. 更新 3 10 月, 2026 在 5:46 下午

      Project Call Center 是一家成熟的业务流程外包(BPO)及全渠道联络中心平台,业务范围覆盖巴拿马(总部)和哥伦比亚。

      平台与基础设施的覆盖范围

      该公司拥有两处生产基地,直接雇员超过240人,且具备在不立即进行房地产资本支出的情况下扩充员工规模的内在能力:
      • 巴拿马城(总部)
      • 哥伦比亚

      客户组合与业务集中度

      该公司在四个核心垂直领域——金融服务、电信、零售/公用事业以及科技——提供催收、客户服务、销售和技术支持。
      • 当前规模:10份有效的客户合同,支持154个合同约定计费席位,剩余合同期限为1至5年。

      财务表现与展望

      在营收快速增长并于2024年达到326万美元峰值后,2025年业绩出现下滑,同时营业利润率也出现收窄。
      公制 2021 2022 2023 2024 2025(管理层收盘价)
      收入
      0.37百万美元
      219万美元
      296万美元
      326万美元
      249万美元
      EBITDA
      不适用
      -0.14百万美元
      -0.60百万美元
      0.15百万美元
      -0.64百万美元
      息税折旧摊销前利润率 不适用
      -6.4%
      -20.2%
      4.6%
      -25.5%
      历史数据包括经审计的财务报表(2021年)、编制报告(2024年)以及待核对的内部月度管理数据。

      扩张战略与规模化路线图

      • 合同基准:通过将合同到期时间错开至2026年至2036年之间,核心的约150个座位仍得到保障。
      • 2030年运力扩容:管理层的商业项目计划旨在到2030年将运力扩充至504个总计可计费座位.
      • 运营杠杆:巴拿马和哥伦比亚现有的实体设施拥有过剩产能,足以消化预计的座位增长,无需在短期内增加租赁场地。

      投资优势与关键尽职调查领域

      核心优势
      • 已获得全面许可的一站式资产:在巴拿马拥有罕见的监管许可(第42号法律规定的呼叫中心资质及ASEP长期特许经营权).
      • 区域套利:双国业务布局将采用美元结算的巴拿马承包业务与哥伦比亚高性价比的人才储备相结合.
      • 蓝筹级验证:在为一级区域性金融和电信企业提供服务方面拥有经证实的交付业绩.
      尽职调查的关键领域
      • 客户构成:ITS旗下实体(巴拿马和哥伦比亚)占2026年预计营业额的68%。
      • 扭亏为盈的执行:通过严格的运营纪律扭转2025年营收下滑(同比下降23%)和EBITDA利润率压缩(下降25.5%)的局面.
      • 管道项目转型:验证为实现2030年目标所需的、尚未签订合同的350座管道项目的商业可行性.

      MergersCorp M&A
      International 如下所见

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1