web analytics
$35,800,000$23,000,000/EBITDA
Storage systems for a sale

一项收购机会,旨在收购一个极具投资价值的开发项目组合的100%股权,该组合包含四个公用事业规模的太阳能光伏(PV)和电池储能系统(BESS)资产,分布于德克萨斯州的关 ...

$35,800,000$23,000,000/EBITDA
$23,000,000
$1,000,000,000$126,500,000/EBITDA
Energy storage for sale

此次交易提供了收购一家多元化项目组合100%股权的机会,该组合包括七个公用事业规模的电池储能系统(BESS)及配套太阳能光伏开发项目,这些项目分布于得克萨斯州ERCOT的å ...

$1,000,000,000$126,500,000/EBITDA
$126,500,000
$25,000,000TBD/EBITDA
Turnkey Data Centerfor sale
美国 | 数据中心 | L#20261101

该数字基础设施资产位于温克市,地处能源资源丰富的二叠纪盆地核心地带,已全面建成,可立即投入使用。 该资产包括一个30兆瓦的供电站点,旨在支持高性能计算、人工æ™ ...

$25,000,000TBD/EBITDA
TBD

Businesses for sale in 得克萨斯州

MergersCorp 是德克萨斯州专业的商业经纪人团队。 我们有一个由德克萨斯州最优秀的成熟企业组成的小组。 MergersCorp 带来了德克萨斯州待售成熟企业的清单。 我们的使命是通过我们的专家服务帮助企业获得美国最好的业务。 在当今的经济时代,购买一家蓬勃发展的企业的正确举措可以获得高额利润。 结果,MergersCorp 在美国应运而生。 通过 MergersCorp 的专业经纪人,您可以找到理想的企业。 此外,您会与合适的卖家建立联系。 我们的专业经纪人提供战略洞察力和技术的独特组合。 因此,这笔交易对您有利。 在进行文书工作之前评估企业的正确价值至关重要。 我们的专业知识将计算资产和负债的确切价值。 与此同时,我们的团队知道在此类业务中保密的重要性。 我们的代表将为成功过渡保密。 无论您是在寻找买家还是卖家,我们的团队都会在这里为您提供每一步的帮助。 我们的专业团队将提供最佳建议。 但最后的决定永远是你的。 我们的使命是建立最大的商业买卖生态系统。 此外,我们的目标是在全球范围内传播我们的足迹。 我们努力充当投资者和企业主之间的纽带。 携手推动经济的持续扩张和增长。 如果您正在德克萨斯州寻找成熟的待售企业,那么 MergersCorp 是您的理想公司。 我们将带来合适的机会并确保贵公司的发展。

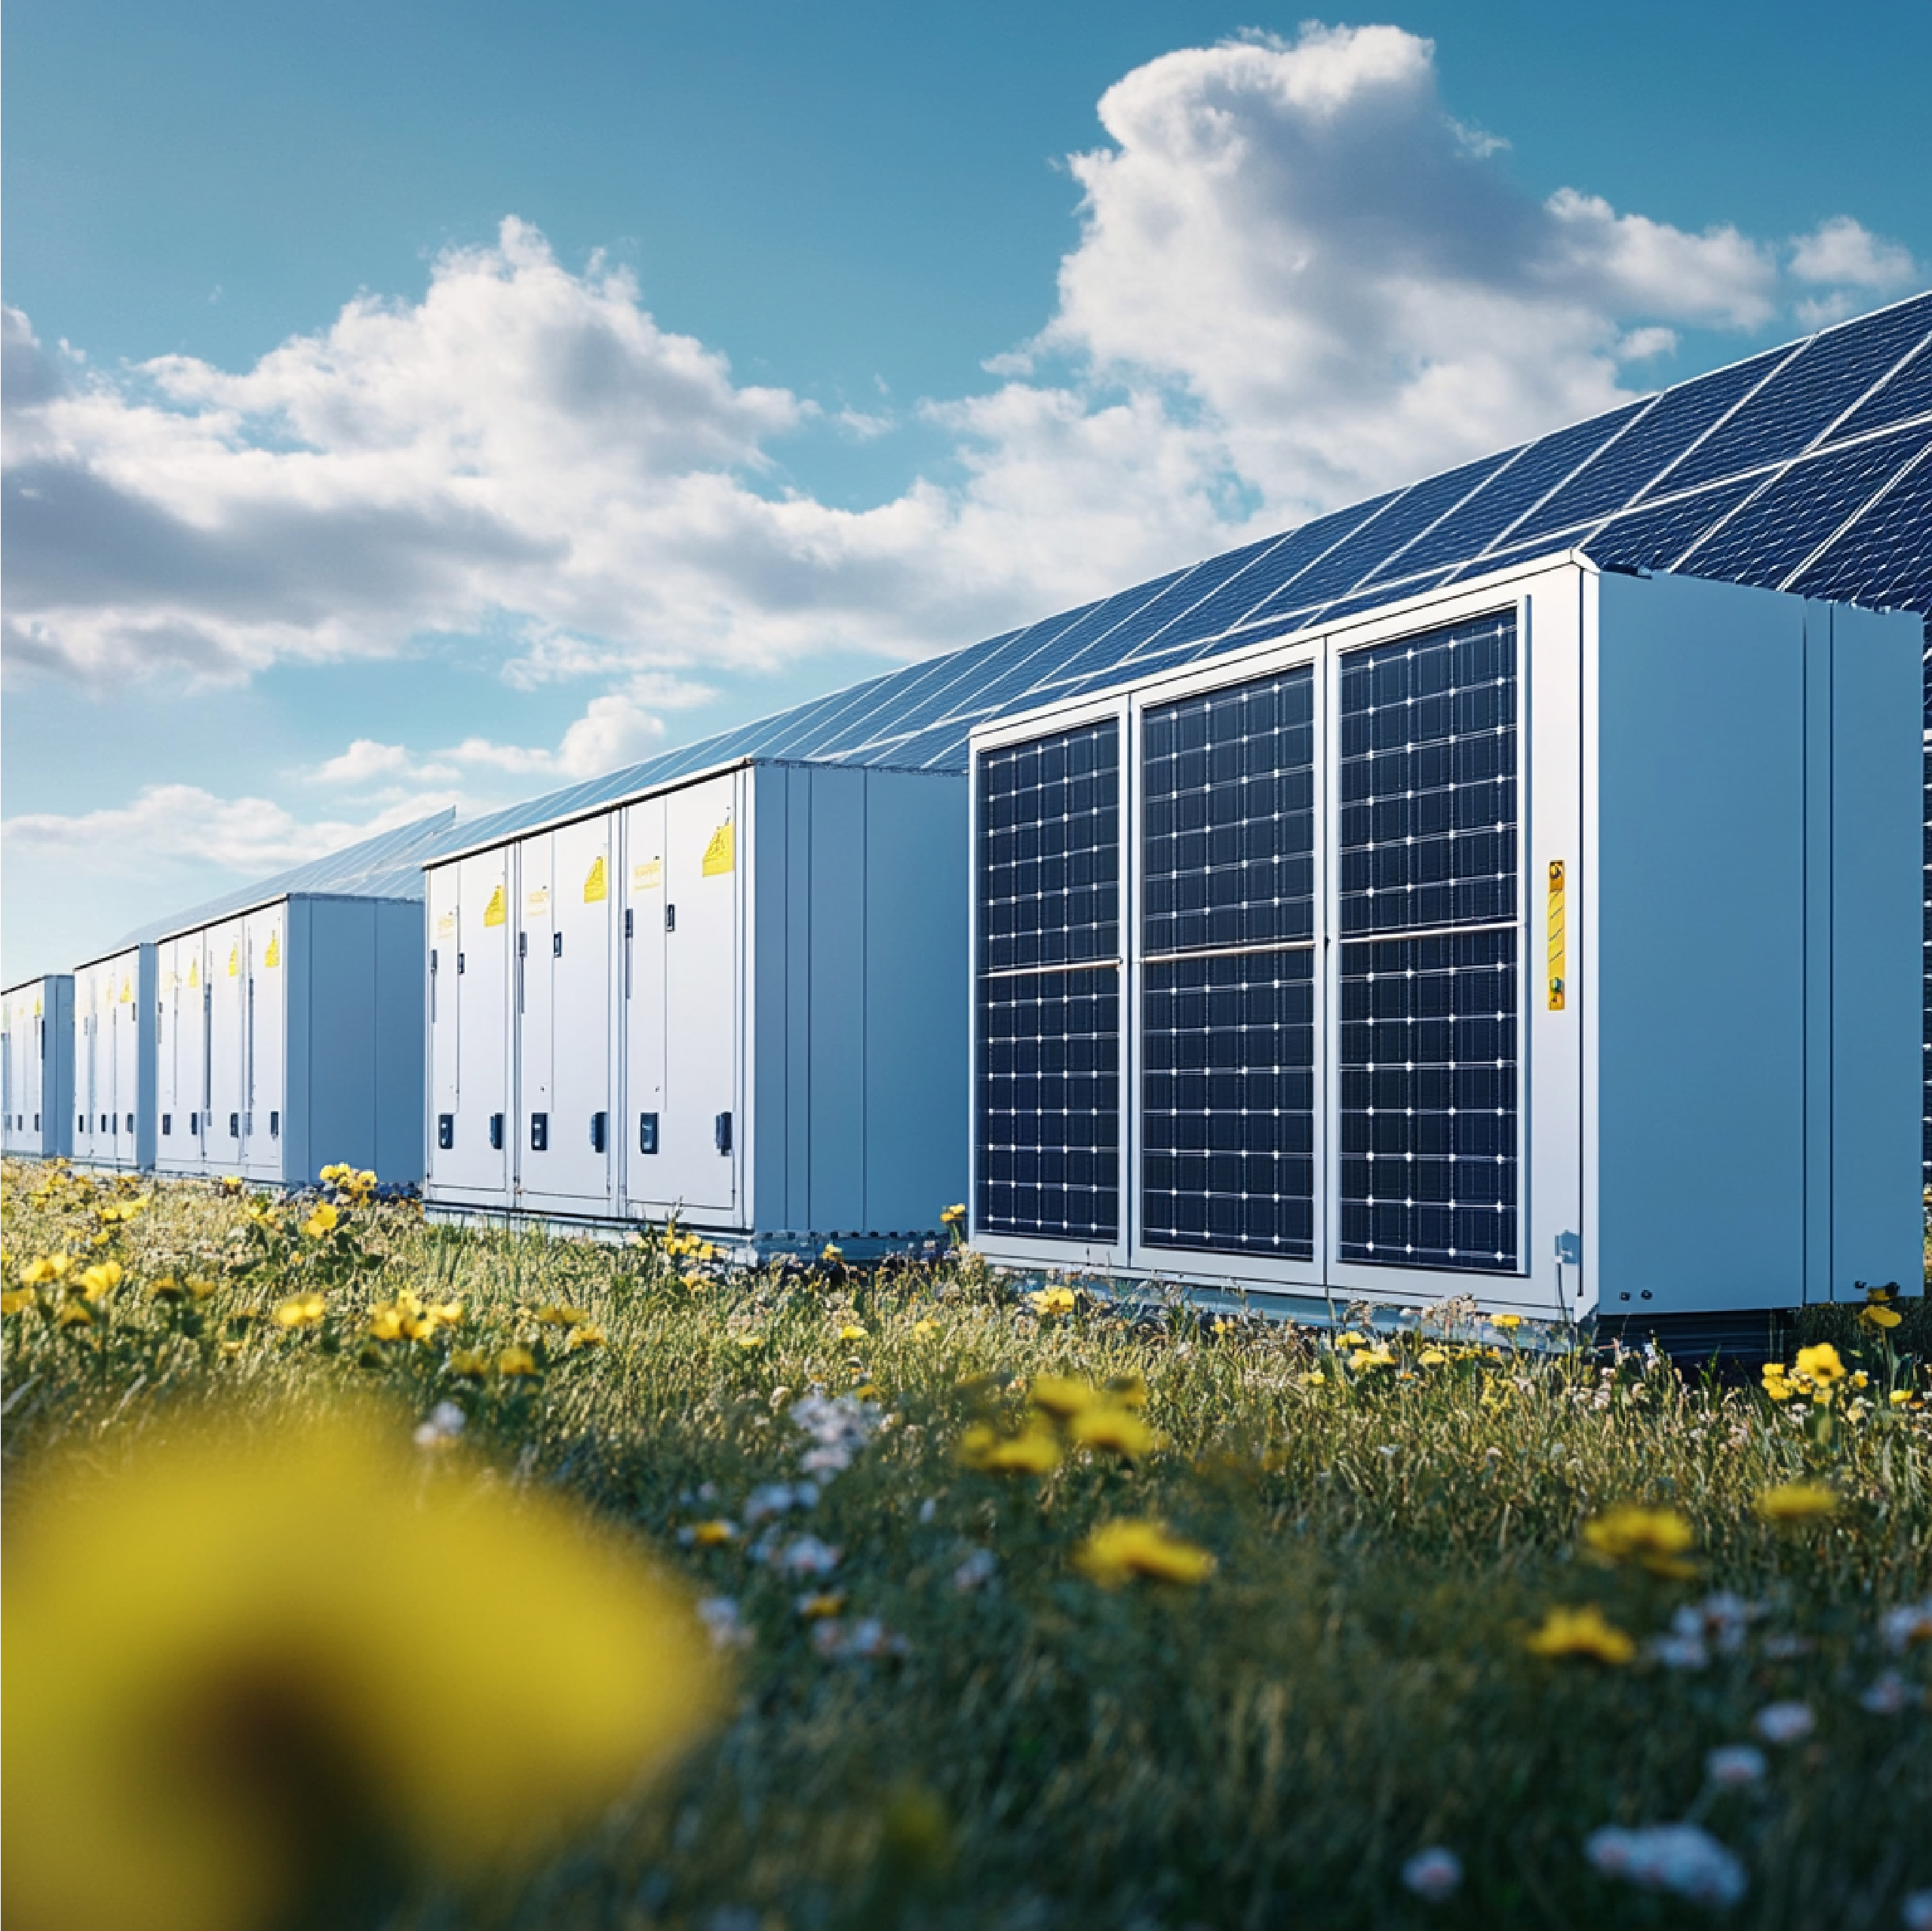
一项收购机会,旨在收购一个极具投资价值的开发项目组合的100%股权,该组合包含四个公用事业规模的太阳能光伏(PV)和电池储能系统(BESS)资产,分布于德克萨斯州的关键负荷区域。
该投资组合包含240兆瓦的公用事业级太阳能光伏项目和1,178.8兆瓦时的持续时间优化型电池储能系统,计划于2027年至2028年间陆续投入商业运营(COD)。 该交易的隐含估值为3,580万美元,这为项目开发提供了极具吸引力的、风险已降低的基础,同时具备可观的联邦税收收益、战略性的拥堵收益,以及由区域超大规模数据中心扩张驱动的潜在电力销售变现机会。

主要交易及估值指标

该投资组合的定价体现了基于与ERCOT竞争性交易案例进行对比的结构化开发估值方法。
公制 规格
交易范围 100% 股权
电网/区域运营商 ERCOT(西部、北部、北中部、南部)
总发电及储能容量 240 兆瓦光伏发电 / 1,178.8 兆瓦时电池储能系统
目标COD时间窗口 2027年第二季度至2027年第三季度(2028年全面投入运营)
估值定价依据 100,000 美元/兆瓦 光伏 · 10,000 美元/兆瓦时 电池储能系统
光伏隐含价值 2400万美元(240兆瓦 × 10万美元/兆瓦)
存储隐含价值 1,180万美元(1,178.8 MWh × 1万美元/MWh)
隐含投资组合价值 3580万美元
联邦税收抵免资格 100%符合ITC资格(根据IRA规定,按30%–40%的比例计算)

定价

  • 10万美元/兆瓦 光伏发电 · 1万美元/兆瓦时 电池储能系统
  • 光伏项目价值 2,400 万美元(240 兆瓦 × 10 万美元)
  • BESS 价值 1,180 万美元(1,179 兆瓦时 × 1 万美元)
  • 隐含总额 3580万美元

投资组合资产构成

这四项资产在ERCOT的不同子市场中实现了地域多元化,其组合均衡地融合了独立的久期资产和大型同址太阳能+储能设施。
项目 ERCOT 区域 光伏装机容量(兆瓦) BESS 容量(MWh) 开发 / SGIA 状态 税收抵免叠加 目标 COD 隐含价值
地点 1 西部 — 226.8 已获得全部许可 / 并网工作正在进行中 30% ITC简体中文(大陆) 2027年第二季度 230万美元
地点 2 北 — 380.0 已获得全部许可 / 并网正在进行中 30% ITC简体中文(大陆) 2027年第三季度 380万美元
位置 3 北中部 50 200.0 SGIA 已执行 30% ITC + 10% EC 奖励 2027年第二季度 700万美元
地点 4 南方 190 372.0 SGIA 已执行 30% ITC + 10% EC 奖励 2027年第三季度 2270万美元
合计 ERCOT 240 兆瓦 1,178.8 兆瓦时 后期阶段 / 互连技术(高级) 最高可达40%的ITC 2027 3580万美元
注:《通胀削减法案》中“EC”指“能源共同体”资格。
类别 明细项目 / 指标 下行风险(看跌情景) 基本情景(承保) 看涨因素(看涨情景) 注释 / 方法论
1. 投资组合范围与资产 项目总数 4 项资产 4 项资产 4 项资产 地点 1、地点 2、地点 3、地点 4
地点 1(ERCOT 西部) — 光伏发电 / 226.8 兆瓦时 — 光伏 / 226.8 兆瓦时 — 光伏 / 226.8 兆瓦时 已获全部许可 · 30% 投资税收抵免 · 2027年第二季度 · 价值230万美元
地点 2(ERCOT 北部) — 光伏 / 380.0 兆瓦时 — 光伏 / 380.0 兆瓦时 — 光伏 / 380.0 兆瓦时 已获全部许可 · 30% 投资税收抵免 (ITC) · 2027 年第三季度 · 价值 380 万美元
地点 3(ERCOT 北中部) 50 兆瓦 / 200.0 兆瓦时 50 兆瓦 / 200.0 兆瓦时 50 兆瓦 / 200.0 兆瓦时 SGIA 已签约 · 40% 投资税收抵免 (EC) · 2027 年第二季度 · 700 万美元
地点 4(ERCOT 南部) 190 兆瓦 / 372.0 兆瓦时 190 兆瓦 / 372.0 兆瓦时 190 兆瓦 / 372.0 兆瓦时 SGIA 已签约 · 40% 投资税收抵免 (EC) · 2027 年第三季度 · 合同金额 2270 万美元
投资组合总容量 240 兆瓦 / 1,178.8 兆瓦时 240 兆瓦 / 1,178.8 兆瓦时 240 兆瓦 / 1,178.8 兆瓦时 4个地点的电池储能系统(BESS)持续时间均为4小时
目标COD时间窗口 2027-2028 2027-2028 2027-2028 针对地点3和4已执行的SGIA(占总价值的83%)
2. 开发估值 光伏定价基准(10万美元/兆瓦) 2400万美元 2400万美元 2400万美元 240 兆瓦 × 10万美元/兆瓦(第3和第4个地点)
BESS定价依据(1万美元/兆瓦时) 1180万美元 1180万美元 1180万美元 1,178.8 兆瓦时 × 10,000 美元/兆瓦时(地点 1 至 4)
隐含收购价格 3,580万美元 3580万美元 3580万美元 100%股权收购
3. 项目资本支出与融资 交钥匙EPC资本支出(太阳能+电池储能系统) 4.751亿美元 4.751亿美元 4.6亿美元 光伏:850美元/kWdc · 电池储能系统(4小时):230美元/kWh
并网与软成本 5790万美元 5790万美元 5420万美元 POI机柜、通用连接线、TSP保证金
资金总用途(资本支出 + 开发支出) 5.688亿美元 5.688亿美元 5.5亿美元 达到商业运营所需总资本
税收权益收益(ITC) 1.57亿美元 1.916亿美元 2.384亿美元 看跌:30%(基准)· 基本水平:36.6% · 看涨:46.6%
高级项目债务融资 2.85亿美元 3.2亿美元 3.35亿美元 建设期至到期贷款(杠杆率约60%)
赞助商净资产核查 1.268亿美元 5720万美元 3160万美元 发起人所需承诺的净权益
4. 情景驱动因素 BESS 收入结构(美元/千瓦·年) 110 美元 / 千瓦·年 145 美元 / 千瓦·年 185 美元/千瓦·年 辅助服务(ECRS/RRS)+ RT套利
太阳能光伏发电价格(美元/兆瓦时) 26.0 美元/兆瓦时 34.0 美元/兆瓦时 42.0 美元/兆瓦时 节点式机房与紧凑型数据中心机房
商业承购结构 100% 现货商户 60% 包干制 / 40% 现货制 80% 定期合约 / 20% 现货 已就超大规模数据中心项目签署意向书
高级债务综合利率 7.25%(SOFR + 250 个基点) 6.50%(SOFR + 200 个基点) 5.75%(SOFR + 165 个基点) 18年期的递减摊销
5. 经营业绩 年均净收入(第1至5年) 5820万美元 7960万美元 1.042亿美元 1–4号地点的总发电量
年均息税折旧及摊销前利润(第1至5年) 4650万美元 6680万美元 8950万美元 扣除运营与维护费用、土地租赁费、保险费及房产税后的净额
投资组合平均债务服务覆盖率 1.28x 1.48倍 1.82倍 最低要求契约倍数:1.20倍–1.30倍
6. 退货指标 无杠杆项目内部收益率(25年) 8.4% 11.8% 15.6% 杠杆前项目总回报
杠杆股权内部收益率(持有至到期) 11.2% 17.4% 24.8% 25年赞助商股权回报率
杠杆权益内部收益率(在COD+7时退出) 12.8% 19.6% 27.5% 7年后的二级市场退出
权益倍数(投资完成日+7天的投资后权益) 1.75倍 2.45倍 3.35倍 投资方股权的倍数
按10%折现率计算的股权净现值 1,850万美元 7420万美元 1.428亿美元 发起人分派的净现值
赞助商投资回收期 4.8年 2.2年 1.4年 初始股权融资达到收支平衡
7. 10年期股权现金流 第0年 / 施工(2026/27) (1.268亿美元) (5720万美元) (3160万美元) 初始发起人净权益提取
(基本情景下的自由现金流(FCFE)走势) 2027年第一学年(COD) 1580万美元 2300万美元 3240万美元 息税折旧及摊销前利润(EBITDA)减去债务利息、税项及优先股股息
第2年 / 2028年 2240万美元 3150万美元 4410万美元 全年运营运行率
第3年 / 2029年 2410万美元 3350万美元 4680万美元 发起人实现累计正现金流
第4年 / 2030年 2550万美元 3510万美元 4890万美元 稳定运行阶段
第5年 / 2031年 2680万美元 3640万美元 5070万美元 稳定运行阶段
第6年 / 2032年 2900万美元 3930万美元 5420万美元 转手后,税务权益优先股的门槛要求降低
第7年 / 2033年(电池增强) 2450万美元 3670万美元 5200万美元 其中包括450万美元的基站扩容资本支出
第8年 / 2034年 3120万美元 4250万美元 5810万美元 扩容后的容量恢复
9年级 / 2035年 3240万美元 4390万美元 6000万美元 高利润率的合同现金流
10年级 / 2036年 3360万美元 4540万美元 6210万美元 累计基本情景自由现金流(FCFE):3.673亿美元

机密文件,仅供参考:本财务模型及随附的预测数据仅用于说明和初步讨论之目的。 本文所含的假设、估算、现金流及回报指标(包括内部收益率(IRR)和回收期)均为基于理论市场条件、行业标准基准及初步数据的前瞻性陈述。它们不构成购买或出售证券的要约、具有约束力的估值、投资建议或融资承诺。

由于市场波动、监管变化、环境责任、购电协议条款(例如与魁北克水电公司(Hydro-Québec)的购电协议谈判)以及不可预见的设施重启/维护成本,实际运营和财务表现可能与预期存在重大差异。 潜在投资者、贷款方和战略买家在签订任何具有约束力的交易之前,必须自行开展独立的技术、法律、环境和财务尽职调查。

MergersCorp M&A
International 如下所见

  • brand 1
  • brand 1
  • brand 1
  • brand 1
  • brand 1